
财经七日谈 | 债市风暴与加息预期共振,中美达成八点成果共识
本周全球市场主线仍是紧缩与债市风暴:美联储9月加息后再释鹰派信号,30年期美债收益率一度达5.53%、创2004年新高,油价站上每桶100美元推高通胀预期,美国消费者信心跌至历史次低。加拿大被机构押注下月加息,OECD把其2026年增长下调至0.9%,德国智库则上调增长预期。地缘层面,习近平访美、中美达成“八点成果共识”。
本周全球财经的主线,是“加息预期”与“债市风暴”的双重共振。美联储9月完成2023年以来首次加息后,本周再放鹰派信号,叠加强劲经济数据与疲软的国债拍卖,全球债券收益率集体飙升:30年期美债收益率一度升至5.53%、创2004年以来新高,10年期触及2007年以来最高,日本10年期国债收益率升至1996年以来最高;油价站上每桶100美元,进一步推高通胀预期,美国30年期房贷利率突破7%。加拿大方面,机构开始押注央行下月加息、OECD却下调其增长预期,德国智库则上调2026年增长。地缘层面,习近平访美、中美达成“八点成果共识”,为不确定的全球经济注入一丝确定性。
1. 全球债市剧烈震荡:收益率飙至数十年高位,油价“火上浇油”
来源:CNN
债券市场经历了“疯狂的一周”:全球债券收益率飙升至数十年来最高,债市波动率以数月来最快速度上升,投资者担心动荡外溢到股市。收益率平稳上行尚可适应,但快速飙升更难消化。
债市“恐慌指数”本周飙升19%,为3月以来最大单周涨幅,也是2025年4月特朗普“解放日”关税冲击以来的第二大。收益率先稳步走高,周三在强劲经济数据、美联储官员鹰派表态与一场疲软国债拍卖后跳升,周四续涨。30年期美债收益率周五最高触及5.53%,为2004年以来最高;10年期触及2007年以来最高;日本10年期升至1996年以来最高。油价方面,美伊战争进入第七个月,布伦特原油本月上涨15%,全球油价站上每桶100美元、年内涨幅超60%,油价与10年期美债收益率的相关性升至35年来最高(Cboe数据)。美国30年期固定房贷利率周四突破7%,为近两年最高。
影响与趋势:收益率上行会推高房贷、车贷等借贷成本,压制消费与投资。TD证券的Gennadiy Goldberg称油价“是在给通胀环境火上浇油”,这也是美联储担忧所在;JonesTrading的Mike O’Rourke指出,油价高位越久,通胀越可能向其他领域扩散,迫使美联储加息、进一步压制债市;BMO的Ian Lyngen认为,油债历史性高相关性令市场格外关注中东外交能否持续。标普500较五周前纪录高点仅低不到1%,但内部分化明显。
展望与风险:油价回落可缓解债市压力;若油价持续高企甚至引发经济放缓担忧,资金可能重回债市避险。短期“数据强劲、油价高企、收益率上行”三者叠加,仍是市场最需警惕的组合。
2. 习近平访美,中美达成“八点成果共识”
来源:证券时报网
当地时间9月23日至25日,中国国家主席习近平对美国进行国事访问。其间,两国元首就中美建设性战略稳定关系及重大国际地区问题深入交换意见,达成八点成果共识。
据公开报道,八点共识包括:构建“基于尊重、公平、对等的中美建设性战略稳定关系”;相互支持对方办好亚太经合组织(APEC)领导人非正式会议和二十国集团(G20)领导人峰会,两国元首有意出席对方主办的会议;同意伊朗应履行不发展核武器的承诺、任何国家或机构不得对国际水道征收通行费;并忆及中美是二战盟友。经贸层面,双方认可经贸磋商机制的积极作用和磋商成果,包括建立并推进贸易理事会等机制、达成“300亿美元”对等降税安排、延期吉隆坡经贸磋商成果等,并指示予以落实。此外,双方同意建立中美人工智能对话(下次对话将于今年11月举行)并建立人工智能事件沟通渠道;两军同意尽快签署加强危机沟通与预防的谅解备忘录,继续合作搜寻在华美军失踪人员遗骸。
影响与趋势:这是继吉隆坡磋商之后,中美在经贸层面又一次机制化推进。“贸易理事会”与“300亿美元对等降税安排”为两国贸易关系搭起阶段性框架;人工智能对话与两军危机沟通机制的建立,则把竞争关系纳入可管理的轨道,有助于稳定市场对全球供应链与地缘风险的预期。
展望与风险:共识能否兑现仍取决于执行。同期围绕伊朗与霍尔木兹海峡的博弈仍在发酵,地缘摩擦仍可能反复。中期看,机制化沟通能否转化为可核查的降税与投资安排,是判断中美经贸关系走向的关键。
3. 特朗普撤销拜登燃油经济标准,为传统燃油车“松绑”
来源:CNBC
美国总统特朗普周六表示,他已批准新的燃油经济标准,逆转前总统拜登为推广电动车而制定的更严格政策。
自1975年企业平均燃油经济性(CAFE)标准设立以来,其通常被定期更新以让车辆更省油。拜登时期的标准要求车企到2031年把乘用车和轻型卡车的燃油效率提高到约每加仑50英里,以激励电动车生产与销售。特朗普将此次政策调整称为车企与消费者的双重利好,尽管最终标准尚未公开细节;他在Truth Social上写道,新标准将“消除在美国造车的浪费”,意味着“更低的价格”,并称从通用汽车到福特、Stellantis,每家厂商都呼吁在本土造车。交通部长Sean Duffy此前曾表示,新标准将“大幅低于”拜登时期。
影响与趋势:更宽松的燃油标准意味着车企可以生产更多利润更高、但油耗更差的皮卡和SUV,电动车对车企的吸引力随之下降——尽管通用等公司表示仍将继续生产电动车。此举兑现了特朗普取消鼓励电动车政策的竞选承诺,短期利好传统车企的车型结构与盈利,但对美国减排目标以及电池、充电等电动车产业链构成压力。
展望与风险:最终标准细节尚未公布,监管落地节奏、与部分州(如加州)的对抗,以及车企产能规划之间的博弈,将决定实际影响。若油价持续高企,宽松标准与消费者承受的高油价之间的矛盾,可能被放大为新的政治风险。

4. 亚投行行长邹加怡:坚持多边主义,2030年贷款规模翻番
来源:央视财经(新浪)
亚投行第十一届理事会年会即将在卡塔尔首都多哈举行。这是亚投行进入第二个十年后的首次理事会年会,也是行长邹加怡上任以来参加的首届年会。她在接受采访时表示,希望通过这次年会传递“发展和合作的声音”。
邹加怡说,她上任以来走访了大约30个成员国,各地发展阶段不同,但有一个共同点——都把基础设施作为发展议程的主要支柱,希望亚投行提供更多基础设施融资,尤其关注绿色低碳转型、应对气候变化与清洁能源,以及公路、铁路、港口、民航等交通走廊和数字化基础设施。她提出,亚投行2030年年度贷款规模要翻一番,并将提供更多货币币种选择、开发本币融资基础设施项目,同时与其他多边机构、双边开发机构和私人部门开展更多合作,动员更多资金。作为由中国倡议发起、拥有111个成员的新型国际多边机构,亚投行强调多边主义与合作。
影响与趋势:在全球经济高度不确定的背景下,亚投行把基础设施视为联通市场、连接人与机会的“物质基础”,将多边合作作为破解发展问题的路径。贷款规模翻番与多元化融资安排(本币、币种选择),有助于降低成员国的汇率与融资成本风险,也为中资企业参与海外基建拓展了空间。
展望与风险:上述目标能否实现,取决于成员国的融资需求、机构资本金与信用评级,以及全球利率环境。在多边开发机构竞争加剧、地缘政治分化的背景下,亚投行如何在效率与治理之间取得平衡,是观察其“第二个十年”的关键。

5. Manulife:加拿大央行下月或加息,通胀压力回升
来源:彭博(Canadian Mortgage Trends)
Manulife一位高级宏观策略师表示,由于中东冲突带来更广泛价格压力的风险,加拿大央行可能在接下来两次会议上加息——这与其长期认为央行将按兵不动至年底的观点发生转变。其基准情形此前是加息要到2027年年中才开始,但策略师Dominique Lapointe在给投资者的报告中写道,“通胀动态正在改变”。
报告称,核心通胀指标“已连续两个月环比年化接近3%”;虽然这股动能无法归因于与伊朗相关的供应链,但冲突长期化使所谓“二轮效应”最终传导至核心商品价格的可能性上升。彭博调查的经济学家上调通胀预测,认为通胀要到明年第三季度才会回到央行2%的目标;未来六个月CPI预计平均3%,比上月调查高出0.6个百分点。债券市场已有所反映:加拿大2年期国债收益率本月上涨超30个基点,周四收于3.426%,为2024年7月以来最高。加拿大央行基准隔夜利率自2025年10月以来维持在2.25%。
影响与趋势:Lapointe还指出,加拿大在贸易战中进一步升级的可能性较低,这对央行“可能是令人安心的”。更高的关税给钢铁、汽车等特定行业带来困难,但尚未造成衰退或失业率普遍上升,二季度经济增长强劲反弹。由于货币政策无法针对特定行业,他判断央行可能得出“贸易紧张近期不会抵消通胀风险、需要略高利率”的结论。
展望与风险:若中东局势与高油价持续,通胀预期可能进一步脱锚,迫使央行更快收紧;反之,若油价回落或贸易摩擦缓和,加息节奏则可能放缓。加拿大未来的通胀数据与央行表态,是判断加息路径的关键。

6. 美国消费者信心跌至历史次低,高油价是“元凶”
来源:CNN
受高油价拖累,美国9月消费者信心降至有记录以来的次低水平,显示美国人对经济的看法进一步恶化。
密歇根大学9月消费者信心指数跌至48.1,环比下降7%,同比下降近13%(周五公布)。该调查始于1952年,这意味着美国人的信心比战争、1970年代石油危机、9·11、大衰退、新冠疫情以及随后的通胀飙升时期都更差;该指数史上最低的四次读数全部出现在过去六个月内(最低纪录出现在5月)。9月终值较初值略有改善。通胀预期同步上升:一年期预期从8月的4%升至4.6%,为6月以来最高。
影响与趋势:调查主任Joanne Hsu表示,各政治派别的受访者普遍认为经济前景自年初以来走弱——共和党人的信心较1月下降20%,民主党人下降13%。PNC首席经济学家Gus Faucher指出,最大的因素是汽油和柴油价格上涨,人们每次加油都能直接感受到;他说,通胀因关税以及如今的伊朗冲突而上升,而冲突的结束“看不到迫近的迹象”,人们因此感到沮丧与担忧。
展望与风险:消费者信心与实际消费之间的背离仍在延续,但若高油价持续侵蚀购买力,消费走弱可能加速。密歇根指数作为经济风向标的意义正被重新审视;同时,通胀预期抬升也可能反过来强化美联储维持紧缩的压力。

7. 世界黄金协会:各国央行为何转移黄金储备?
来源:世界黄金协会(新浪财经)
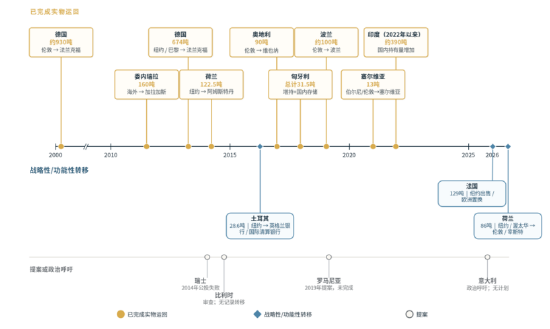
世界黄金协会撰文解读近期各国央行黄金储备的“地理再配置”。9月2日,荷兰央行(DNB)宣布,已在2026年3月至8月间将约86吨黄金从纽约和渥太华转运至伦敦,旨在提升黄金储备的流动性与可交易性,并增强应对严重危机的能力。
调整后,荷兰存放伦敦的黄金占比从18.1%升至32.1%,超过本土的30.8%,伦敦取代荷兰本土成为其最大单一存储地;纽约和渥太华占比分别从31.3%和19.7%降至18.5%。操作上并非简单搬运:约59吨黄金在纽约卖出并在伦敦置换为符合国际标准的黄金,另有超过27吨从北美运至荷兰宰斯特,同时有规模相近的黄金从宰斯特运往伦敦。历史上,德国2000年将约930吨黄金从伦敦转至法兰克福,2013至2017年又将存放在纽约、巴黎的674吨转回;法国在2025至2026年出售了存放在纽约的129吨并在欧洲购入等量黄金。
影响与趋势:世界黄金协会认为,央行正越来越在“托管风险、实物可获得性与市场流动性”三者间寻求平衡,而非一致转向境内存储。英格兰银行仍是受访央行最常提及的存储地点(57%),49%的受访央行表示至少将部分黄金存放在本国境内。过去12个月,9%的央行增加境内存储、10%分散海外存储地点;未来7%计划增加境内存储、9%预计进一步分散海外存储地点(上次调查仅2%)。
展望与风险:黄金储备转移不应被解读为央行准备抛售——荷兰央行明确表示并无动用预期,其目标是确保黄金在需要时更易获取。2026年调查显示,仅1%的受访央行预计未来12个月黄金储备会下降,而45%预计会增加,创历史纪录。新加坡已宣布计划为外国央行提供金库服务,中国香港也在扩大黄金清算、结算与存储基础设施,托管多元化趋势料将延续。
8. OECD下调加拿大增长预期:AI投资是亮点,关税成拖累
来源:To Do Canada
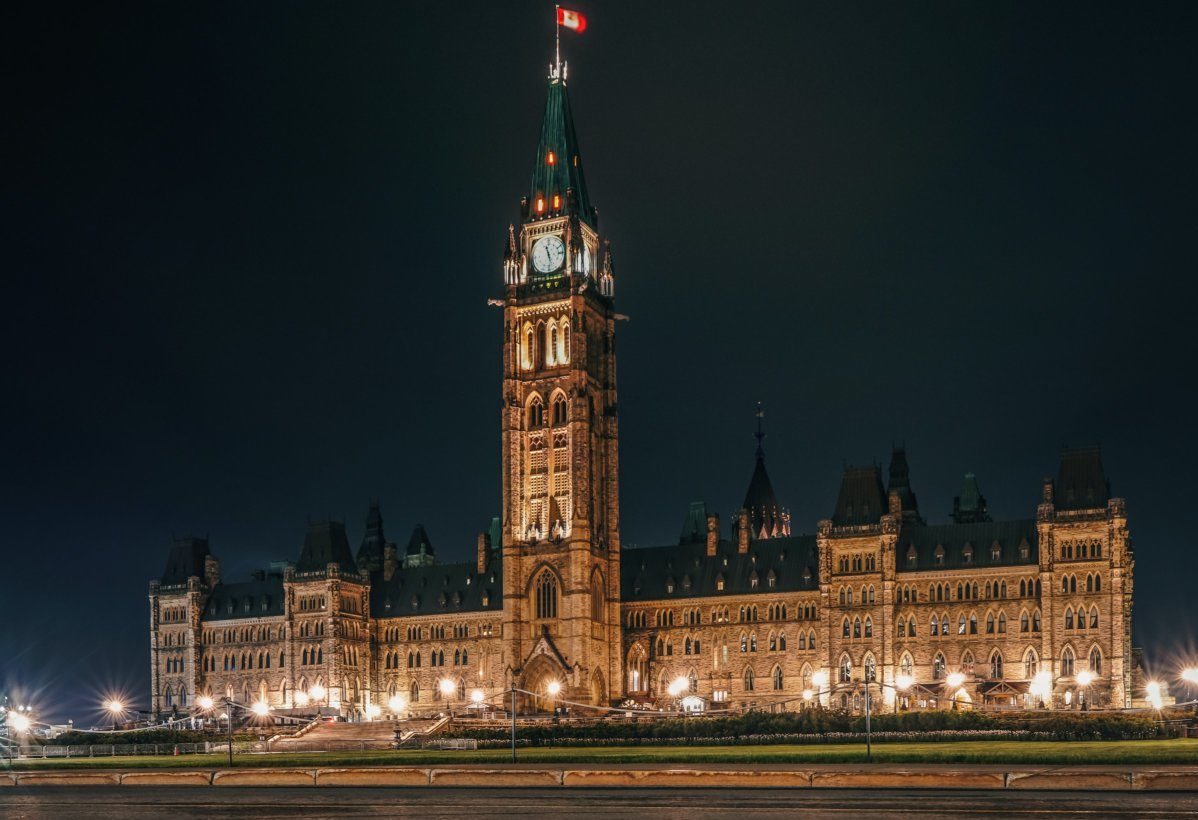
加拿大经济今春明显回暖,但经合组织(OECD)仍预计2026年是一个低增长年份,尤其是与美国相比。OECD的9月展望预测,加拿大2026年实际GDP增长0.9%,2027年回升至1.3%;相比之下,美国今明两年分别增长2.2%和2.1%。
9月《OECD经济展望》描绘出被不同力量拉扯的加拿大经济:与人工智能和数据中心相关的投资提供了一定动能,而新的美国关税以及北美贸易前景的不确定性则带来新压力。官方数据显示,加拿大统计局称2026年二季度实际GDP增长0.8%,一季度为修正后的0.1%,出口、家庭支出和企业资本投资推动反弹;美国方面,BEA数据显示一、二季度年化增长2.1%和1.5%(换算成季度环比约0.5%和0.4%),也就是说二季度加拿大增速其实快于美国。全球增长预计2026年为2.9%、2027年为3.0%。
影响与趋势:OECD指出,美国贸易政策是需要谨慎的原因之一——对加拿大出口的新关税被形容为特定行业的“逆风”,但因范围相对有限,整体经济影响应可控;美墨加协定(USMCA)前景的不确定性也可能抑制区域贸易。亮点是科技投资:OECD称,数据中心建设与技术设备投资提振了加拿大二季度增长,美国、澳大利亚也有类似效应。
展望与风险:对加拿大人而言,2026年仍是慢增长年;复苏取决于家庭支出和投资能否走强,以及在更加不确定的对美贸易关系中保持韧性。若关税范围进一步扩大,或美墨加协定出现变数,加拿大增长预期仍有进一步下调的风险。
9. 德国智库上调2026年增长预期,AI与出口回暖但根基不稳
来源:DW
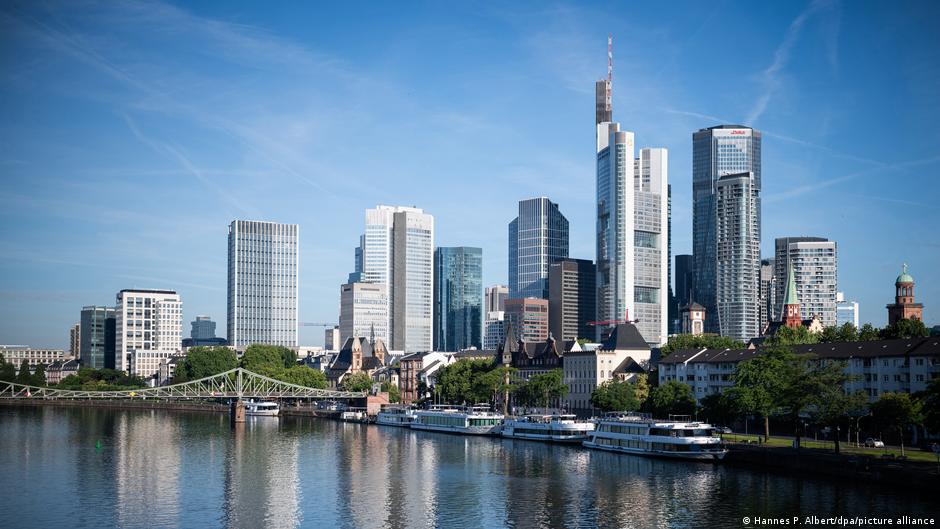
多家德国领先经济智库周四宣布,上调了此前对德国经济增长的预测,令欧洲最大经济体出现回暖迹象。
新预测将2026年增速从此前春季估计的0.6%上调至1.3%,实现翻倍以上;同时把2027年增长预测调整为1.1%;而在2028年,增速预计将放缓至仅0.4%。这份名为《结构性压力下的复苏——财政政策站在流沙上》的《2026年秋季联合经济预测》由五家机构联合发布。莱布尼茨研究所(IWH)的Oliver Holtemöller表示,“经济表现比预期更具韧性”,但“这一回升建立在相当不稳固的基础上,因为高能源价格和结构性问题仍在拖累”。经合组织(OECD)也把德国今年GDP增长预测从6月的0.7%上调至1.1%,并预计2027年增长1.1%。
影响与趋势:分析师认为,强劲的全球经济与AI热潮部分推动了这一趋势,但企业投资和私人消费仍然疲弱。展望未来,经济学家预计2027年将更具活力,届时消费支出回升、住房建设提速。与此同时,报告也警告,主要由新增债务融资的基建与国防支出增加,可能带来压力。
展望与风险:所有观察者都同意,中东的“美—以—伊”战争及其给全球经济带来的巨大不确定性,是最大的“未知数”。若能源价格再度飙升,或财政可持续性受到质疑,德国来之不易的复苏都可能被打断。
10. 亚太地产逆势吸金:香港、悉尼、韩国成焦点
来源:南华早报(SCMP)
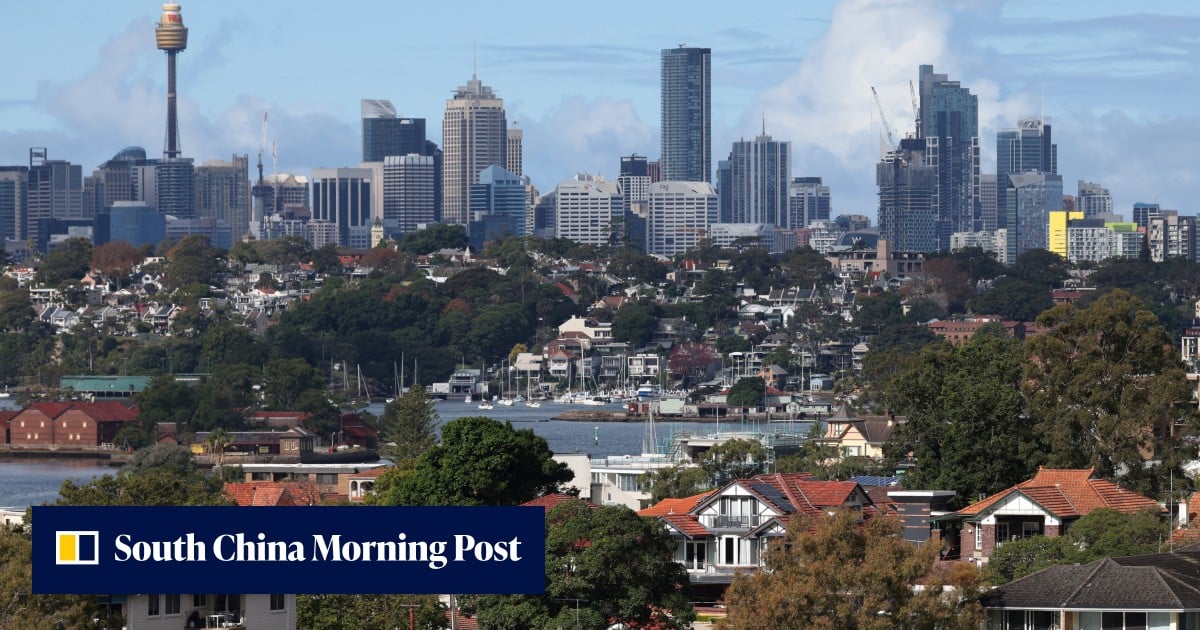
分析人士表示,尽管在美国联邦储备本月完成三年多来首次加息、货币政策不确定性上升的背景下,亚太地区的房地产市场仍可能保持吸引力。
世邦魏理仕(Savills)亚太资本市场居住板块高级董事Emily Fell表示,区域内跨境交易量迄今已增加约30%。她指出,与其说是整体回落,不如说是一种策略调整与板块重心的“转向”——投资者正根据更高的利率环境调整布局。香港、悉尼和韩国因而成为关键目标市场。
影响与趋势:在借贷成本上升的环境下,投资者的偏好正从增长叙事转向更看重现金流与估值优势的资产。原文引述的判断显示,资金更倾向于在估值较低、具备租金回报的市场中寻找机会,而非一味追逐热度最高的赛道。这种“再平衡”式的资金流向,使得部分亚太地产板块在利率上行期反而获得新的跨境买盘。
展望与风险:若美联储进一步加息、或全球收益率继续上行,区域地产的融资成本与资产估值都将承压;反之,若紧缩预期见顶、资金再平衡延续,具备稳定租金与价值优势的市场仍有望持续吸引跨境资本。对投资者而言,判断利率拐点与各市场供需节奏,是把握这一轮机会的关键。
关注 DealCan 微信号
及时掌握最新新闻和折扣信息
点击二维码查看大图 · 微信扫一扫添加
其他新闻
关注 DealCan 微信号
及时掌握最新新闻
和折扣信息
微信扫一扫添加
评论 (0)
查看更多
 -31%
BENFEI 2.5 寸硬盘盒 — Type-C/A 双口免工具,旧硬盘秒变移动固态!限时 13.99加元(省30%)
 -51%
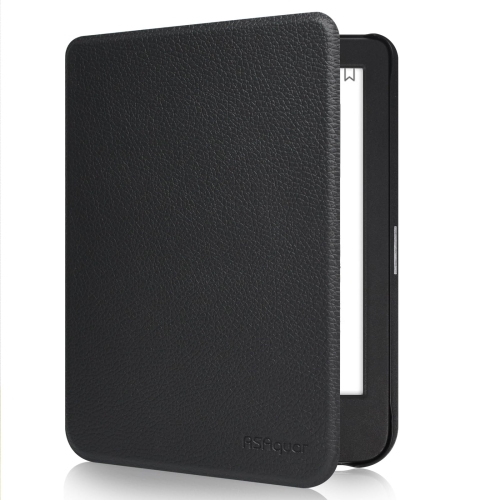
AURORA 6 寸 Kobo Clara 保护套 — 磁吸自动休眠唤醒,防水皮革内衬防刮!限时 29.99 加元(省 50%)
 -27%
LG G6 55 寸 4K OLED 智能电视 — Dolby Vision 120Hz 游戏级画质,附赠壁挂支架!限时 2199.99 加元(省 27%)
 -42%
Acer 23.8 英寸 1080p IPS 显示器 — 120Hz 高刷 + 护眼技术!限时 99.99 加元(省 41%)
财经七日谈财经七日谈 | 债市风暴与加息预期共振,中美达成八点成果共识
 科技快讯
科技快讯 | 2026年09月27日 腾讯悄悄做了个“中国版Muse”
-31%BENFEI 2.5 寸硬盘盒 — Type-C/A 双口免工具,旧硬盘秒变移动固态!限时 13.99加元(省30%)
Amazon
-51%AURORA 6 寸 Kobo Clara 保护套 — 磁吸自动休眠唤醒,防水皮革内衬防刮!限时 29.99 加元(省 50%)
Best Buy
-27%LG G6 55 寸 4K OLED 智能电视 — Dolby Vision 120Hz 游戏级画质,附赠壁挂支架!限时 2199.99 加元(省 27%)
Best Buy
-42%Acer 23.8 英寸 1080p IPS 显示器 — 120Hz 高刷 + 护眼技术!限时 99.99 加元(省 41%)
Best Buy
财经七日谈财经七日谈 | 债市风暴与加息预期共振,中美达成八点成果共识
科技快讯