
财经七日谈 | 沃什鹰派首秀,全球市场为加息重新定价
美联储主席沃什杰克逊霍尔鹰派首秀,称通胀仍在2%目标之上、为加息打开大门,2年期美债收益率冲高、9月加息概率升至55.7%,现货黄金单日跌超3%。欧洲央行官员与韩国央行同步放鹰,全球紧缩预期升温。中国出台房贷最长40年、限售股个税、支付牌照续展等多项政策;加拿大二季度GDP增长3.3%,但贸易战阴云未散。
本周财经概览
本周全球金融市场的关键词是“鹰派”。美联储主席沃什在杰克逊霍尔全球央行年会的首次亮相中,明确表示通胀仍在2%目标之上、为加息“打开大门”,2年期美债收益率应声冲高,9月加息概率升至55.7%;受此冲击,现货黄金单日跌超3%。与此同时,欧洲央行官员与韩国央行也相继释放鹰派信号,全球紧缩预期集体升温。中国方面,央行与金融监管总局密集出台房地产信贷、限售股个税、支付牌照等多项政策;加拿大二季度GDP意外强劲增长3.3%,但贸易战阴云未散。本周十大热点,带你穿透数据看清趋势。
美联储沃什鹰派首秀,加息大门已打开
来源:CNBC
美联储主席凯文·沃什在杰克逊霍尔全球央行年会上的首次亮相,成为本周全球市场的“分水岭”。他没有给出传统的前瞻指引,却用一句“我们必须确信通胀正以足够的速度向目标回落”划定了鹰派底线:尽管今夏的通胀读数好于预期,但“并未告诉我潜在趋势已实质改善”。这位5月上任、刚满百日的联储主席,把物价稳定视为当前首要关切。
讲话落地后,债券市场率先反应。对政策敏感的2年期美债收益率飙升近8个基点至4.31%,创7月下旬以来新高;芝商所FedWatch显示,9月加息概率升至55.7%,较前一日抬升约20个百分点。Navy Federal首席经济学家Heather Long直言,沃什“为加息打开了大门”,加息或许不会落在9月,但可能出现在10月或12月。
更具信号意义的是沃什对联储角色的重塑。他主张构建一个“更安静、沟通更有目的的联储”,公开反对把前瞻指引当作“给市场的扶手”,并称其“早已过时”。这与前任鲍威尔去年在同场合暗示降息、点燃华尔街大涨的姿态形成鲜明反差。沃什上任以来已组建五个工作组,试图让市场回归依据数据而非联储措辞来交易。
风险在于,市场仍在适应一个没有“路线图”的新时代。若通胀数据持续顽固,加息的落地只会迟到、不会缺席,股债汇的重新定价或将贯穿整个秋季。
鹰派冲击波:现货黄金单日跌超3%
来源:新浪财经
沃什的鹰派表态,直接把连涨一个多月的黄金“浇了一盆冷水”。他在讲话中援引数据:个人消费支出价格指数(PCE)12个月变化率为3.7%,六个月变化率4.1%,消费者物价指数(CPI)同样高位运行,“通胀运行在2%目标之上”。话音未落,市场对9月加息的定价快速升温——维持利率不变的概率从前一天的64.6%骤降至43%,加息25个基点的概率从35.4%跳升至57%。
受此冲击,现货黄金在8月28日至29日再度受挫,单日跌超3%。这轮急跌,恰逢黄金此前凌厉上行:7月16日至8月27日,金价累计上涨超14%,一度逼近4700美元/盎司。
支撑这轮涨势的,是投资需求与央行购金的“双轮驱动”。世界黄金协会数据显示,7月全球实物黄金ETF扭转连续两个月流出,流入约30亿美元、持仓增至4068吨;二季度全球央行净增持黄金289吨,同比大增62%。中国央行7月也增持近20吨,为连续第21个月增持。
展望后市,机构普遍判断“投资需求主导、央行购金托底”的格局未变,但短线拥挤度已高、波动放大。博彩预测市场对黄金年内触及5000美元的概率已升至六成以上,散户情绪明显跑在机构共识之前。若加息预期进一步发酵,金价回调压力不容小觑。
美股估值亮起“156年三现”罕见信号
来源:Yahoo Finance
在指数迭创新高的喧嚣背后,一个近156年来仅出现过三次的信号正在美股上空亮起。衡量整体估值水平的标普500席勒市盈率(CAPE,即周期调整市盈率)在8月24日收盘时达到41.84,较其自1871年以来的长期均值17.4高出约140%,逼近6月1日创下的本轮牛市高点42.84。
席勒市盈率之所以被视为“照妖镜”,在于它采用过去十年经通胀调整的平均盈利,而非单季或单年盈利,从而熨平了衰退对利润的扰动。历史上,CAPE在持续牛市中突破40只出现过三次:1999年1月至2000年9月的互联网泡沫前夕、2022年1月(当年熊市前夜),以及2026年5月至今。
前两次的结局令人警醒:互联网泡沫破裂后,标普500与纳斯达克分别重挫49%和78%;2022年熊市中,道指、标普、纳指分别回撤约20%、25%和33%。当前标普500报7711点、道指53559点、纳指26402点,均处于历史高位区间。
需要强调的是,高估值并不等于必然崩盘,也无法精确预判拐点。但作者Sean Williams提醒,历史一再证明,极端的估值水平往往预示着未来回报的下行风险。叠加沃什鹰派转向带来的加息预期升温,一旦流动性环境收紧,高估值对利率的敏感度将被放大,投资者需对“音乐何时停下”保持足够敬畏。

中国个人房贷最长延至40年
来源:新浪财经
8月28日,央行与金融监管总局联合印发《关于改革完善房地产信贷管理 推动加快构建房地产发展新模式的意见》,共七章36条,围绕房地产“开发—建设—销售—运营”全生命周期重构信贷体系。其中最具话题性的,是将个人住房贷款期限由此前最长30年延长至最长40年,同时将贷款发放时点从“主体结构封顶”后延至“竣工备案”后。
这一调整直指此前购房者“没拿房、先还贷”的痛点。过去贷款一般在项目封顶后即发放,但封顶后仍有大量装修、绿化等工程量,一旦项目逾期交付,购房人往往陷入两头为难。新政要求现房销售在备案后放款、预售在竣工备案后放款,配合受托支付与主办银行制,实现资金“封闭管理、专款专用”。
对购房人而言,期限拉长的直接效果是月供下降。以贷款100万元、等额本息、利率3%测算,30年期月供约4216元,40年期降至约3576元,每月可少还约640元;但总利息也从约51.8万元升至约71.7万元,多出近20万元。同时,收入偿债比例上限由55%提高至60%,进一步放大可贷额度。
业内人士指出,新政本质是为现房销售制度改革配套,通过延后放款节点防范逾期交付的金融风险。对刚需群体而言,月供压力的减轻与总利息成本的上升需要权衡;能否真正释放合理住房需求,仍取决于房价预期与收入信心的修复。
限售股个税新规堵住两大漏洞
来源:央视财经
财政部、税务总局、证监会8月28日联合发布公告,进一步规范转让限售股的个人所得税政策,剑指两类长期存在的“避税漏洞”。限售股通常是公司上市前取得、在锁定期内不得卖出的股份,大多掌握在大股东手中。
第一类漏洞是“送转绕道”。按老规矩,限售股解禁后,若公司进行送股或转股,新孳生的股票不再被视为限售股,卖出时无需按20%缴纳个税。于是有的大股东解禁后不急于减持,反而推动公司大额送转——“1股变2股、股价摊薄一半”,再卖出同样数量时个税省下一大截。第二类漏洞是“装失忆”:卖出限售股却拿不出原始成本凭证,税务部门此前只能按转让收入的15%核定成本,应税所得被大幅压低。
新规明确:无论是原始限售股还是解禁后由它孳生的送股、转股,全部纳入征税范围;若无法提供完整原值凭证,税务部门不再“猜成本”,一律按转让收入全额计算预缴税款,再办理清算申报。
税务专家强调,新规只针对限售股转让的税收漏洞,二级市场正常买卖股票的普通投资者不受任何影响。相反,堵住套利空间减少了不公平竞争,对资本市场与广大投资者而言是实打实的利好。
支付牌照续展:首个“不予续展”案例落地
来源:新浪财经
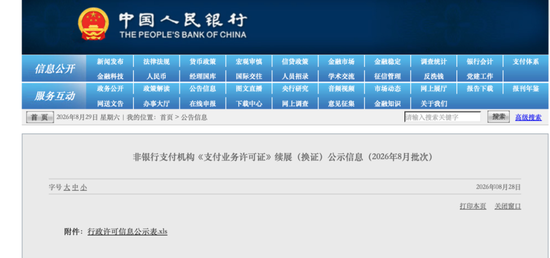
央行8月28日公布的2026年8月批次支付机构《支付业务许可证》续展公示,罕见地出现“2家中止审查、1家不予续展”,向市场传递了支付牌照“不是终身护身符”的明确信号。
被中止审查的是两家上市公司旗下机构:连连银通是港股连连数字的全资子公司,主营互联网支付、移动电话支付及跨境支付;联动优势则是A股海联金汇的全资三级子公司。两家公司均于当日晚间公告回应,称中止审查是《行政许可实施办法》赋予的程序性权利,期间业务正常开展、客户资金安全不受影响,并将尽快申请恢复审查。
更受关注的是成都摩宝支付被“不予续展”,这是自2025年7月央行启动支付机构长期牌照换证以来,首个不予续展案例。该公司今年7月刚因违反账户管理、清算管理、商户管理等规定被罚没超2900万元,且注册资本、股东等重大事项变更申请未获许可。分析师王蓬博认为,其长期经营质量偏弱、治理短板突出,被清退符合市场预期。
数据显示,支付行业洗牌正在加速:年内已有6家机构被注销许可,累计注销达114家,正常展业机构仅剩157家。监管思路愈发清晰——守住合规底线、深耕产业支付与跨境服务等真实场景,才是支付机构的生存之道。
加拿大贸易战的反制筹码与代价
来源:CBC
面对特朗普政府承诺1月将对加拿大商品加征的50%关税(涉及约270亿加元商品),加拿大人开始追问:我们手里究竟有多少反制筹码?答案是“相当多”,但经济学家警告,这些筹码大多会伤敌一千、自损八百。
从资源禀赋看,加拿大的杠杆不容小觑:2025年加拿大占美国原油进口的63%、电力的81.3%、天然气近100%、钾肥的80%。前TD首席经济学家Don Drummond建议,可重启对石油天然气的出口税或配额,甚至限制美国使用加拿大关键矿产。金融层面,加拿大各机构持有约4596亿美元的美国国债,CPP基金8640亿资产中有51%投向美国——减持美债或美资产都能刺痛华盛顿,但也会把国民退休金拖入政治博弈。
卡尔加里大学经济学家Trevor Tombe测算,50%关税对加拿大GDP的冲击约0.4%至0.5%;如果报复性措施给加拿大造成的损失超过这一数字,除非能改变美国行为,否则经济上并不划算。渥太华大学教授Wolfgang Alschner更担心,短期“断供”会向美国释放“供给随时可能中断”的信号,倒逼其长期寻找替代来源。
多位专家因此主张“冷静”,与其情绪化反击,不如把精力放在贸易多元化、对内消除省际壁垒等更具长期价值的选择上。

加拿大二季度GDP意外增长3.3%
来源:CBC
加拿大统计局最新数据显示,二季度经济年化增速达到3.3%,不仅远高于加拿大央行此前2.5%的预测,也仅比经济学家预期低1个百分点。6月单月GDP增长0.3%,制造业连续第三个月扩张。
增长的引擎来自多个维度:受汽车出口带动,出口增长3.6%;住宅投资因安省、卑诗省、魁省二手房交易回暖而上升;商业投资增长2.3%,其中电脑及外设投资飙升16.7%,与数据中心所需的处理器有关;家庭支出也增长0.8%。Manulife宏观策略主管Dominique Lapointe将其归因于“更自信的消费者、略强于预期的就业,以及企业重拾设备投资信心”。
更关键的是,统计局将一季度GDP上修为微增0.3%,彻底打消了此前关于“技术性衰退”的讨论。BMO经济学家Doug Porter直言,所谓技术性衰退已被“扔进垃圾桶”。
不过,前瞻信号并不乐观:7月初步估算显示增长已趋于停滞,叠加与美国贸易战的阴云,二季度的动能恐难延续。加拿大央行将于9月2日召开议息会议,Porter预计其将维持2.25%的利率不变,等待贸易争端对经济的真实冲击明朗后再做决定。

欧洲央行:经济韧性强,通胀威胁未除
来源:FXStreet
在本周的杰克逊霍尔年会上,欧洲央行也发出了与美联储相呼应的声音。奥地利央行行长、欧洲央行管理委员会成员马丁·科切尔(Martin Kocher)表示,欧洲经济“比预期更具韧性”,正“展现出更多动能”。
但科切尔同时强调,威胁仍然“偏向物价稳定一侧”——即通胀上行风险仍是最主要的担忧。他用“保持警觉、绝不自满”来形容欧洲央行当前的姿态。这番话的背景是,欧元区通胀近期再度抬头,能源成本的走高让物价压力难以迅速消退。
与沃什一样,科切尔的表态并未给出明确的利率路径,但传递的信息十分清晰:经济韧性强于预期,意味着央行有空间维持甚至延续紧缩立场,而不会因为增长担忧而过早转向宽松。
对欧元而言,紧缩预期的延续构成支撑。FXStreet数据显示,欧元当日兑主要货币整体偏强,兑新西兰元涨幅居前。然而,欧元区经济的“动能”能否转化为可持续的增长,仍是市场关注的焦点——若能源价格高企持续侵蚀消费与企业盈利,欧洲央行的鹰派空间也将受到制约。全球央行“抗通胀优先”的共识,正让欧元区与美亚市场共同进入一个更谨慎、更依赖数据的政策周期。
韩国央行连续加息,韩元创13个月新高
来源:新浪财经
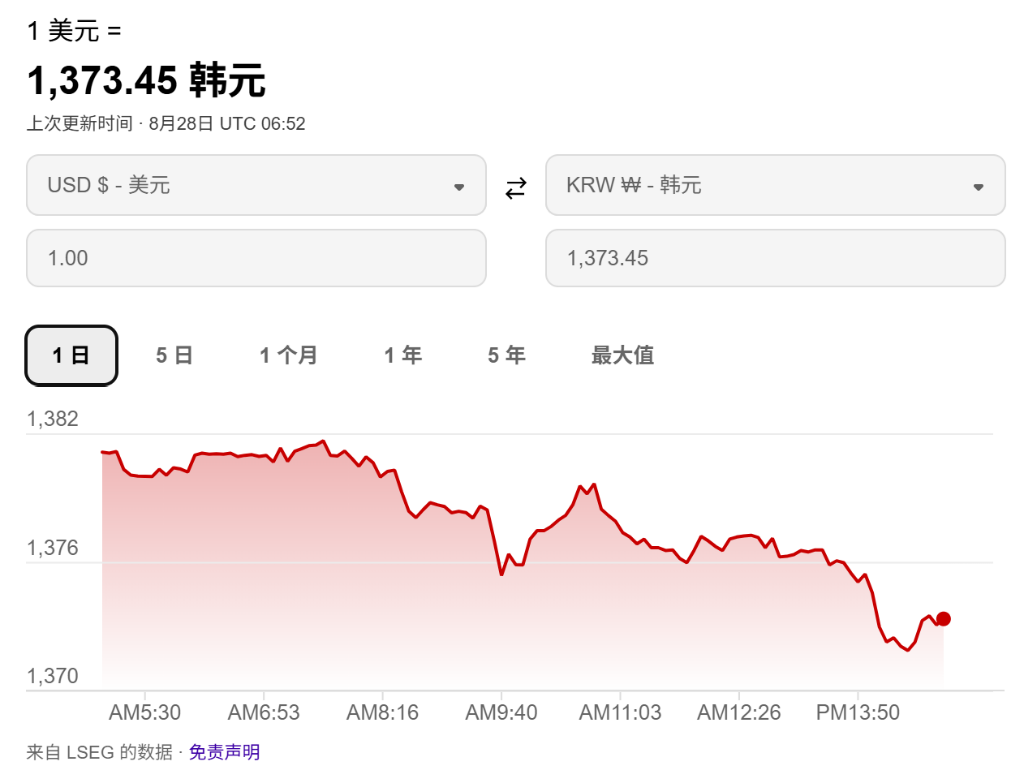
亚洲市场本周最引人注目的,是韩国央行的连续第二次加息。韩国央行将基准利率上调25个基点至3.0%,为2025年2月以来的最高水平,推动韩元兑美元升至13个月新高——美元兑韩元一度跌至1373。
支撑韩国央行鹰派立场的是强劲的基本面。央行大幅上调2026年经济增长预测,从2.6%提升至3.3%,理由是出口强劲,以及与人工智能热潮高度绑定的半导体需求持续旺盛。这一“增长上修叠加通胀压力”的组合,为货币当局收紧提供了有力依据。行长申铉松表示,不排除进一步收紧的可能,但政策步伐将保持“渐进”,以评估前期加息的实际传导效果。
韩元的强势并非孤立现象。澳元同样升至三个月高位,主因澳大利亚通胀数据强于预期,巩固了澳联储年内再度加息的押注。两国货币同步走强,勾勒出亚太市场的一条主线:在通胀与增长双重驱动下,部分经济体的紧缩周期尚未结束。
与此同时,亚洲货币整体仍显谨慎。投资者在沃什杰克逊霍尔讲话前普遍观望,美元指数维持在99.18附近、本周累计上涨约0.4%,对区域货币形成压制。随着美联储加息预期升温,亚太央行“跟随式紧缩”的压力或将进一步上升,韩元等强势货币的升值空间也面临重新定价。
关注 DealCan 微信号
及时掌握最新新闻和折扣信息
点击二维码查看大图 · 微信扫一扫添加
其他新闻
关注 DealCan 微信号
及时掌握最新新闻
和折扣信息
微信扫一扫添加
评论 (0)
查看更多
 -25%
LEGO Creator 三合一平板卡车带直升机 31146 — 一盒三种拼法!限时 18.98加元(省24%)
 -21%
Anker 7合1 USB-C 扩展坞 — 4K@60Hz + 85W充电,笔记本外接一步到位!限时 23.99加元(省20%)
 -34%
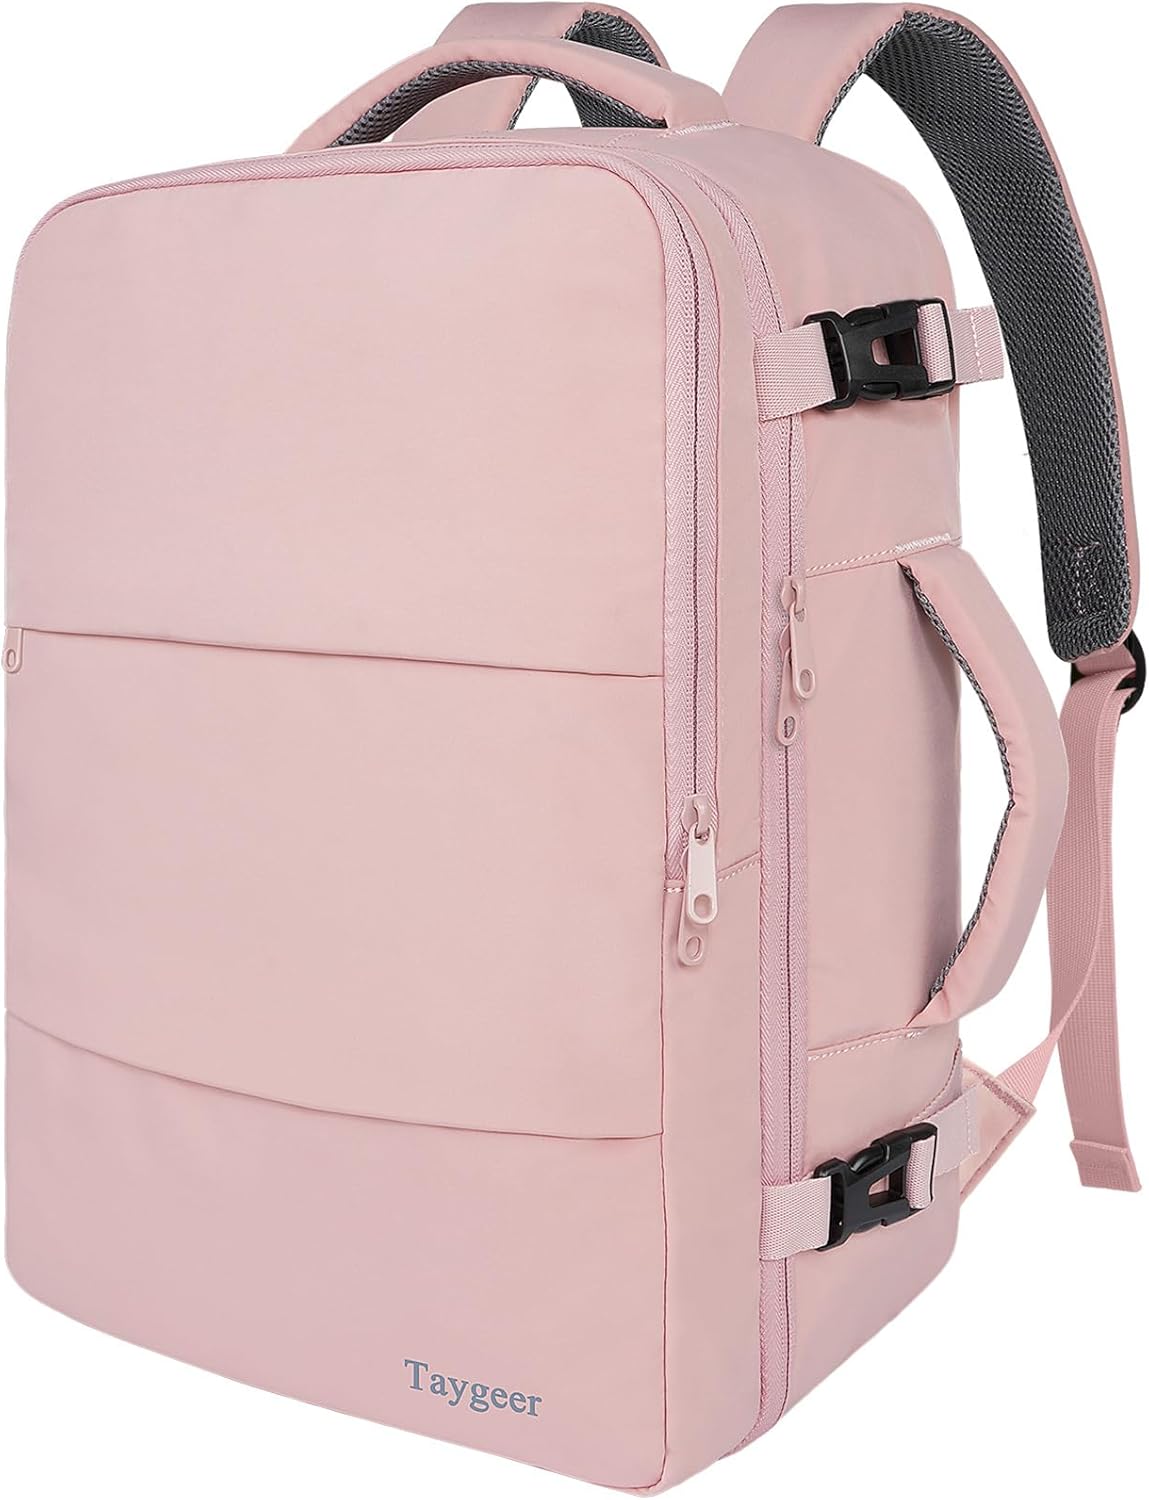
Taygeer 女士登机旅行背包 — 35L大容量附鞋袋湿袋,可上飞机!限时39.68加元(省34%)
 -38%
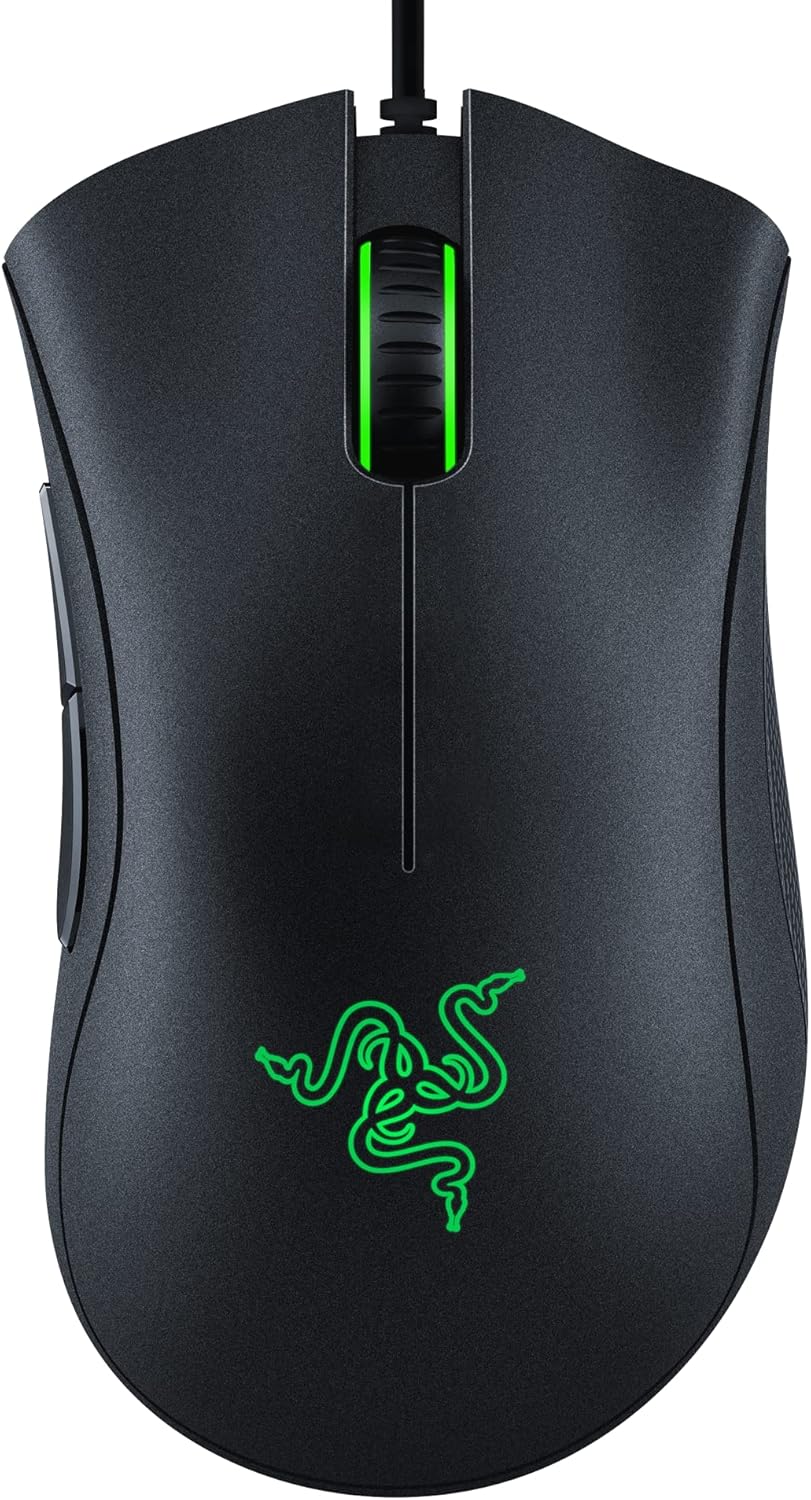
Razer DeathAdder Essential 游戏鼠标 — 经典人体工学,入门电竞首选!限时 24.99加元(省38%)
 枫叶快讯
枫叶午报 | 2026年09月14日 卡尼投资峰会多伦多开幕 渥太华为大额投资者开绿灯
 体育快讯
体育快讯 | 2026年09月15日 伦纳德交易正式完成 重返猛龙
-25%LEGO Creator 三合一平板卡车带直升机 31146 — 一盒三种拼法!限时 18.98加元(省24%)
Amazon
-21%Anker 7合1 USB-C 扩展坞 — 4K@60Hz + 85W充电,笔记本外接一步到位!限时 23.99加元(省20%)
Amazon
-34%Taygeer 女士登机旅行背包 — 35L大容量附鞋袋湿袋,可上飞机!限时39.68加元(省34%)
Amazon
-38%Razer DeathAdder Essential 游戏鼠标 — 经典人体工学,入门电竞首选!限时 24.99加元(省38%)
Amazon
枫叶快讯枫叶午报 | 2026年09月14日 卡尼投资峰会多伦多开幕 渥太华为大额投资者开绿灯
体育快讯