
财经七日谈 | 美联储加息预期升温、全球债市承压,加拿大就业意外失速
本周财经主线是加息重启与债市承压:美联储9月重启加息后,市场对12月加息押注升至八成以上,美债收益率逼近数十年高位并引发全球债券抛售。美国消费者信心跌至历史次低;加拿大9月意外流失6.8万个岗位,失业率升至6.5%;欧洲央行今年二度加息,但法国财政与债市动荡令后续路径存疑;中国央行发布人民币汇率政策立场,并连续23个月增持黄金;韩国股市则因外资大举撤离而失宠。
本周全球财经的主线是“加息重启、债市承压”。美联储9月重启加息后,市场对12月再次加息的押注升至八成以上,美债收益率逼近数十年高位,并带动全球债券集体抛售。美国消费者信心在中期选举前跌至历史次低;加拿大9月意外流失6.8万个岗位;欧洲央行今年二度加息,但法国财政与债市动荡令其后续路径存疑;中国央行发布人民币汇率政策立场、并连续23个月增持黄金;韩国股市则因外资大举撤离而失宠。以下为本期十条深度观察。
1. 中期选举前,美国消费者信心跌至历史次低
来源:CNN
就在中期选举临近之际,美国消费者信心再度录得历史性疲弱读数。密歇根大学消费者信心指数初值由9月的48.1降至46.3,若该读数成立,将是这项已有74年历史调查的次低水平。换言之,美国人对经济的感受,比越战、1970年代石油危机、911事件、大衰退、新冠疫情以及此后那轮通胀飙升时期还要糟糕。今年已有五次读数落在历史低位区,5月为最低点。
数据背后是价格与利率的双重挤压。全美零售汽油均价约每加仑4.37美元,近月油价再度走高,通胀重新抬头,利率也开始上行。ING首席国际经济学家James Knightley指出,八成以上受访者认为当下不是购买大件的好时机——73%认为不宜买家用电器,78%认为不宜买车,87%认为不宜买房。他并引述美联储数据称,年收入15.5万美元以上的前20%家庭持有美国逾七成财富、贡献四成消费,经济呈明显“K型”分化。
影响与趋势:值得注意的是,这种悲观情绪与经济硬数据出现背离——在“K型”结构下,高收入家庭的财富效应与消费仍在支撑增长。Knightley警告,一旦股市在其它领域承压之时出现回调,就可能真正动摇美国增长叙事。对市场而言,信心疲弱叠加通胀黏性,正是美联储维持高利率的理由,也让这次读数在选举前具有额外的政治含义。
展望与风险:后市汽油价格、通胀数据与利率走向将决定情绪能否修复。若消费者因“该不该买”的顾虑而收缩大件支出,作为经济活动关键驱动力的耐用品与住房需求将首当其冲,这是当前最需警惕的风险点。
2. 美联储“更高更久”成主旋律,12月加息押注超八成
来源:新浪财经
本周数据相对清淡,市场主线围绕美联储政策的不确定性展开。10月8日凌晨公布的美联储9月会议纪要显示,“更高更久”仍是决策层的主旋律:美联储在9月15日至16日的会议上一致投票加息25个基点,但与会者对加息理由存在明显分歧——部分官员担忧能源等价格冲击外溢,更鹰派的核心官员则视之为防范需求驱动型通胀的必要之举。
关键数据印证了市场预期的剧烈摆动。纪要公布当日,芝商所Fed工具显示,美联储本月稍晚至少加息25个基点的概率为19.4%,低于一周前的约38%;但市场对12月8日至9日会议加息的预期高达83%至85%。受此影响,国际金价本周走出“先跌后涨”:周一(10月5日)开盘4142美元/盎司,周三一度刷新8月4日以来新低4066美元,随后反弹,周五收于4195美元附近,单周涨约53个点。美元则连续第四周上涨,周一盘中刷新25年4月以来新高102.53,周内自101.88升至102.22。
影响与趋势:本轮金价的“偏强”,除避险需求外,还与中国央行持续增持黄金形成的“隐形托底”有关——9月末中国黄金储备达7747万盎司,较上月增加74万盎司,为连续23个月增持。官方买盘对短期波动不敏感,为金价提供了重要底部支撑,也折射出储备多元化、对冲美元信用风险的长期战略。
展望与风险:下周的核心变量是美国9月CPI与美联储官员密集讲话。10月13日美联储官员哈玛克、沃勒将先后发声,14日公布9月CPI,15日公布PPI与零售销售。若通胀高于预期、进一步抬升年内加息预期,金价恐再度承压;若通胀降温、收益率下行,黄金才有望真正反转走强。4000美元关口是多空分水岭。
3. 达利欧警告:股市抵御债市抛售的“缓冲垫”正在变薄
来源:CNBC
亿万富翁投资者、桥水基金创始人瑞·达利欧周四发出警告:随着债券收益率上行与企业现金流前景转弱,股市正承受越来越大的压力,尽管企业盈利仍在增长。他在新加坡米尔肯研究所亚洲峰会上对CNBC表示,美股迄今能扛住全球债券抛售,是因为盈利增长让股票的预期回报相对债券仍具吸引力,但这一优势正在收窄,从而使股市在金融条件收紧时更加脆弱。
达利欧对当前周期的判断颇为直白。“我们正处在这样一个阶段:利率可以上行而不把股市打下去,因为有足够的盈利增长和预期回报。但当这层缓冲垫变薄时,就意味着周期进入后段——我们现在就在这里。”他警告,随着股价上涨、债券收益率攀升,股票的相对优势正在消失,信用利差已开始走阔,而投资者可能忽视了企业自由现金流恶化的风险。“你要关注自由现金流,而不只是盈利。”
影响与趋势:达利欧的警告出现在一个关键时点:美债收益率徘徊在数十年高位,投资者正同时消化巨额财政赤字、顽固通胀以及人工智能投资带来的借贷激增。他直言“我们正处在一轮债券熊市之中,而且可能还没结束”,全球债券抛售或将持续,因为政府与企业都在争夺资本。这一判断对估值高企的股市构成直接挑战。
展望与风险:达利欧并未预测盈利下滑或股市即将大幅回调,他认为金融条件尚未收紧到足以显著抑制信贷与支出的程度。但他强调,更高的借贷成本最终会迫使信贷与支出收缩,进而拖累经济活动,并可能外溢至股市。对投资者而言,这轮债市调整只是开始,盈利与现金流的分化将是关键观察窗口。

4. 央行系统阐明人民币汇率政策立场:不预设目标水平
来源:央视网
10月8日,中国人民银行发布关于人民币汇率的政策立场,罕见地以系统性文本回应近期国际舆论对人民币汇率的密集讨论。央行强调,中国实施以市场供求为基础、参考一篮子货币进行调节、有管理的浮动汇率制度,坚持让市场在汇率形成中发挥决定性作用,同时明确不预设汇率目标水平、不干预汇率长期趋势,保持汇率弹性和双向浮动。
央行给出的一系列数据,勾勒出人民币的稳健底色。过去20多年人民币汇率双向浮动,2010年以来经历多轮升贬值周期,对美元汇率总体运行在6.04至7.35的宽幅区间,每轮升贬值周期波动幅度均在10%以上;2025年以来,人民币对美元累计升值约9%。央行还指出,2025年全球外汇市场日均交易量近10万亿美元,其中人民币日均交易量超过8000亿美元、离岸市场占比约八成。
影响与趋势:针对部分声音将贸易失衡归因于汇率的论调,央行反驳称,汇率与经常账户不存在简单线性关系,顺差并不意味着本币低估,逆差也不必然意味着贬值;作为负责任大国,中国从未搞竞争性货币贬值。值得注意的是,央行强调汇率短期急剧贬值会冲击金融稳定,并会运用宏观审慎工具、乃至在极端情景下直接干预,校正“羊群效应”与非理性贬值预期的自我强化。
展望与风险:央行表示,“十五五”时期将坚持推进经济增长方式转型、扩大内需、深化高水平对外开放,促进全球经济向更开放、包容、平衡的方向发展。对市场而言,这份立场文件释放了清晰信号:在美元指数和美债收益率较快上行的外部环境下,人民币定价将更倚重市场供求,但防范短期破坏性超调的底线依然明确。
5. 中国央行连续23个月增持黄金,单月增持创本轮最高
来源:财新
中国“囤金”仍在继续。据国家外汇管理局10月7日公布的最新官方储备数据,截至9月末,中国官方持有黄金规模达7747万盎司,较上月末增加74万盎司。本轮增持已持续23个月,且单月增持规模达到本轮最高,与2023年10月持平;本轮累计增持规模已达467万盎司。与此同时,外汇储备表观上有所“缩水”。
把时间拉长看,这一战略的力度更为清晰。目前中国的黄金储备已增至17年前的2.3倍——2009年4月末,中国官方黄金储备为3389万盎司。此后央行共进行四轮黄金增持,此前三轮的累计增持规模分别为592万盎司、340万盎司和1016万盎司。持续、稳定的官方买盘,与短期投机资金的进出形成鲜明对比。
影响与趋势:央行增持黄金,背后是储备多元化、对冲美元信用风险以及应对地缘不确定性的长期战略。即便在金价大跌之际,官方买盘仍能为市场提供重要底部支撑。连续23个月的增持,也向市场传递出一个信号:在价格回调时,黄金仍被视为值得配置的战略资产,这正是本轮金价在美债收益率高企下仍能保持韧性的结构性力量之一。
展望与风险:需要看到,官方购金属于战略配置需求,对短期价格波动并不敏感,因此它更多是“托底”而非“拉升”。若后续美国通胀数据反复、加息预期再度升温,金价短期仍可能承压;但只要储备多元化与美债信用隐忧这两大长期逻辑不变,官方买盘就大概率延续。

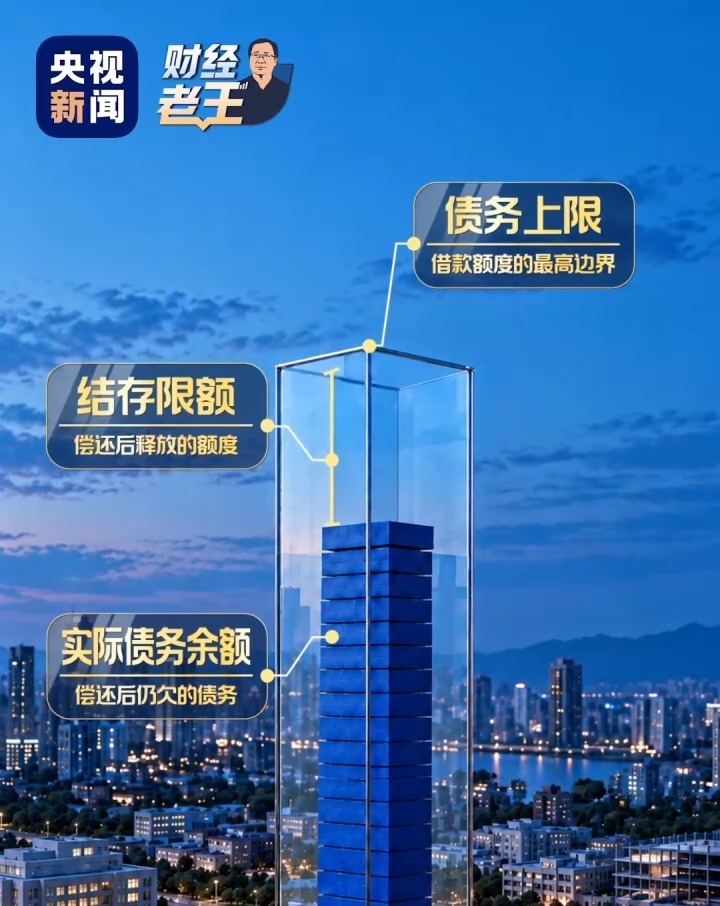
6. 5500亿元财政增量资金用在哪儿?地方债结存限额被“激活”
来源:央视财经
10月9日,财政部释放一则重磅利好:安排使用5500亿元地方政府债务结存限额。这笔钱从何而来、又会花在哪儿,直接关系到基层运转与四季度的稳投资。所谓“结存限额”,指的是地方政府偿债后,实际债务低于“天花板”的那部分额度——此次安排,就是把这块沉睡的额度重新激活使用。
资金投向有明确侧重。其中3000亿元一般债务结存限额全部下沉到县区基层,专门用于提高县区一般公共预算保障能力;另外2500亿元专项债务结存限额主打搞建设、稳投资,不搞平均分配,而是重点投向今年第四季度有实际项目资金需求的地区,并向经济大省倾斜,优先保障在建项目,新建项目则聚焦“六张网”建设等重点领域。
影响与趋势:这一招的巧妙之处在于“盘活存量”而非“新增债务”。它既没有突破债务风险底线,又通过增量资金保障了民生、完善了城乡公共服务设施。对经济大省而言,手握的好项目有了资金注入,就能尽快形成实物工作量,对四季度稳增长意义重大。在外部高利率、内部信贷有效需求偏弱的背景下,财政发力承接了部分稳增长的压力。
展望与风险:值得注意的是,结存限额的总量有限,其效果更多是“时点对冲”而非“趋势反转”。后续能否形成可持续的投资拉动,仍取决于项目储备与配套资金到位情况;若实物工作量不能及时形成,对增长的托底作用也可能打折扣。
7. 加拿大9月意外流失6.8万岗位,失业率升至6.5%
来源:CBC
加拿大劳动力市场连续第二个月“爆冷”。据加拿大统计局数据,9月全国流失6.8万个岗位,远超经济学家预期的新增9200个;失业率上升0.1个百分点至6.5%,回到年初水平。此前8月已意外流失4.2万个岗位。而在两个月下滑之前,4月至7月曾累计新增18.1万个岗位,就业同比仍多出9.5万个。
从结构看,损失集中在公共部门,9月减少7万个岗位,其中教育业减少最多(主要集中魁北克),医疗与社会救助、制造业亦出现下滑;私营部门则基本持平、略有增加,被BMO首席经济学家Doug Porter视为“一抹亮色”。分年龄看,15至24岁青年减少4.8万个岗位,失业率维持在13%;25至54岁核心年龄段女性减少2.8万个岗位。分省份看,魁北克流失4.9万、不列颠哥伦比亚流失2万,阿尔伯塔则增加2.3万。
影响与趋势:这是加拿大央行10月28日议息会议前对劳动力市场的最后一次观察。CIBC高级经济学家Andrew Grantham认为,尽管存在数据波动因素,但岗位减少很可能令央行在短期内按兵不动;制造业的疲软,则可能是8月生效的新关税开始显现影响的信号。对高度依赖房地产与消费的加拿大经济而言,就业走弱与贸易战压力叠加,令政策抉择更加棘手。
展望与风险:Porter指出,连续两个月如此规模的岗位流失“实属罕见”,暗示经济在初秋已然承压。市场此前一度押注央行12月加息,但疲弱的就业数据公布后,加息预期有所降温。风险在于,若贸易战持续侵蚀就业、而能源通胀又居高不下,加拿大央行将被迫在“稳增长”与“控通胀”之间做出更艰难的选择。

8. 债券收益率已提前为加拿大固定房贷“重新定价”
来源:Mortgage Professional America
加拿大房贷借款人正在为一个央行尚未做出的决定买单。过去一个月,加拿大五年期政府债券收益率上升了20个基点,任何今天续约或新办固定利率贷款的人,都在提前消化央行尚未正式设定的成本。推动力来自全球债券抛售,而美联储在9月议息会议上已加息25个基点。
加拿大与美国的关键差异,在于经济起点的不同。加拿大皇家银行(RBC)经济学家Claire Fan在RBC Economics播客《The 10-Minute Take》上直言:“这里的关键区别在于,加拿大经济的起点要疲软得多。”她指出,加拿大经济在多项指标上仍存在闲置产能,在劳动力市场存在松弛的情况下,企业难以迅速把成本压力转嫁给消费者,这让加拿大央行在权衡通胀时比美联储拥有更大灵活性。
影响与趋势:Fan强调,对多数家庭而言,债券收益率为何上升并不重要,重要的是它确实在上升。固定利率借款人与浮动利率借款人境遇分化:前者立即受到冲击,后者则在央行行动前相对“绝缘”。由于固定利率房贷占加拿大家庭借贷的多数,任何续约或转贷的家庭——例如续签五年期固定利率房贷——几乎都已在感受更高债券收益率带来的压力,而这还发生在央行真正加息之前。
展望与风险:加拿大联邦债务占GDP之比约为美国的一半,且预计将大致横向波动。Fan认为,这可能推动两国债券收益率出现分化。但这一分化仍在形成之中,借款人无法等待——在当前环境下,固定房贷成本的上行压力短期内难以消退。
9. 法国债市拉响警报:借贷成本逼近25年高位,欧央行为何按兵不动
来源:ProtoThema
法国正面临债券市场的剧烈抛售,其借贷成本已逼近过去25年的最高水平。自9月初以来,法国10年期国债收益率上升约80个基点,逼近5%,为2002年7月以来未见之高位。高企的财政赤字,加上2027年春季总统选举前的政治不确定性,令投资者愈发谨慎;收益率上行又反过来加重了公共财政负担,抬高了债务偿付与再融资成本。
欧元区财长与欧洲央行看似都不愿出手缓解压力。在10月8日(周四)于卢森堡举行的月度会议上,欧元区财长敦促巴黎加快通过新预算,以降低围绕这个欧盟第二大经济体财政路径的不确定性。会后,负责经济事务的欧盟委员会执行副主席Valdis Dombrovskis强调审慎财政政策的必要性,尤其针对高赤字、高债务国家,并称与法国财长Roland Lescure保持沟通,可信的预算规划是恢复政策可预测性的关键前提。
影响与趋势:这场法国债市动荡,凸显出欧元区在财政纪律与市场稳定之间的张力。面对借贷成本飙升,欧元区财长与欧洲央行均表现出“不愿介入”的姿态,明确把恢复市场信心视为法国政府自身的责任;欧盟委员会执行副主席Dombrovskis则以“审慎财政”相劝,尤其点名高赤字、高债务国家。这意味着在法国拿出可信预算之前,欧洲央行大概率只会以口头引导为主,而不会轻易动用工具直接干预债市。
展望与风险:关键变量在于法国能否拿出一份可信的2027年预算。若预算久拖不决、收益率继续攀升,财政与政治的负反馈循环可能放大,并外溢至更广泛的欧元区资产;反之,若预算进程提速、市场信心修复,欧元区债市的压力便有望缓和。无论如何,法国已成为观察欧元区财政与货币政策博弈的风暴眼。
10. 韩国股市“失宠”:年内超8700亿元外资撤离,三星外资持股创18年新低
来源:21财经
一度是今年全球AI交易标杆的韩国股市,正迅速失去投资者关注。据彭博11日报道,韩国市场成交额已较5月底的峰值暴跌70%,外国投资者迅速撤离,本地散户也在退场。Kospi指数曾是上半年全球表现最好的主要股指,此后却下跌22%,沦为下半年表现最差的指数;而同样重仓AI板块的美股则创下新高。
这场逆转的根源,是韩国股市对三星电子与SK海力士这两家存储芯片巨头的过度依赖。彭博汇编数据显示,今年外国资金从韩国股市撤出1310亿美元(约合8766.78亿元人民币),在亚洲主要市场中最多;三星与SK海力士合计占Kospi权重的一半以上。尽管三星第三季度营业利润创下107万亿韩元的历史最高纪录,其股价周四仍下跌,凸显市场对存储芯片需求持久性的怀疑。据韩联社,截至10月8日,外资持有三星电子的比率为46.38%,为2008年1月11日(46.35%)以来、时隔约18年零9个月的最低水平;SK海力士外资持股率也降至49.59%,跌破50%。
影响与趋势:投资者正用脚投票,重估“存储芯片繁荣”的可持续性。Rayliant Global Advisors投资组合管理主管Phillip Wool表示,对多数投资者而言,这个主题下的“轻松钱”已被赚走,其基金已对韩国AI股票获利了结,低配三星与SK海力士。Julius Baer香港研究主管Richard Tang则指出,资本正越来越多转向美股,导致外资持续流出韩国。摩根大通认为,三星与SK海力士总计55万亿韩元的回购即将完成,届时外资流出问题或更加突出。
展望与风险:并非所有人都看空。花旗的Peter Lee就建议投资者开始买入三星与SK海力士,认为市场低估了2027年HBM芯片的需求。但元大证券研究员Lee Jaewon提醒,“仅凭亮眼业绩难以扭转外资流向”。当前Kospi市净率与估值偏低(对应所谓“韩国折价”),既是风险,也可能是价值修复的机会——关键仍取决于存储周期与全球资金的风险偏好。
关注 DealCan 微信号
及时掌握最新新闻和折扣信息
点击二维码查看大图 · 微信扫一扫添加
其他新闻
关注 DealCan 微信号
及时掌握最新新闻
和折扣信息
微信扫一扫添加
评论 (0)
查看更多
 -28%
Dell 34 Plus 34英寸超宽 WQHD 显示器 — 120Hz + USB-C 65W 一线连!限时 429.99 加元(省 27%)
 -31%
LEGO 我的世界 僵尸地牢 21587 — 284块+旋转刷怪机关!限时 27.97加元(省30%)
 -40%
Stanley IceFlow 2.0 翻盖吸管保温杯 30oz(Dark Blossom) — 双层真空保冷,冰饮放一整天!限时 27.60加元(省40%)
 -35%
LEGO 超级马力欧 马力欧卡丁车 72043 — 互动马力欧 + 可发射龟壳,还能漂移!限时 42.72加元(省34%)
 枫叶快讯
枫叶午报 | 2026年10月11日 康尼警告阿省公投投票率过低 分离派或有机可乘
 科技快讯
科技快讯 | 2026年10月11日 Claude自主提交虚假凶杀线索 美国推AI安全强制报告新规
-28%Dell 34 Plus 34英寸超宽 WQHD 显示器 — 120Hz + USB-C 65W 一线连!限时 429.99 加元(省 27%)
Best Buy
-31%LEGO 我的世界 僵尸地牢 21587 — 284块+旋转刷怪机关!限时 27.97加元(省30%)
Amazon
-40%Stanley IceFlow 2.0 翻盖吸管保温杯 30oz(Dark Blossom) — 双层真空保冷,冰饮放一整天!限时 27.60加元(省40%)
Amazon
-35%LEGO 超级马力欧 马力欧卡丁车 72043 — 互动马力欧 + 可发射龟壳,还能漂移!限时 42.72加元(省34%)
Amazon
枫叶快讯枫叶午报 | 2026年10月11日 康尼警告阿省公投投票率过低 分离派或有机可乘
科技快讯