
财经七日谈 | AI 退潮撞上加息重启,全球资金重估风险
本周两条主线同时转向:纳斯达克创 2025 年 3 月以来最差月度表现,Alphabet 单日蒸发半个万亿美元市值,AI 交易进入要求现金流证明的阶段;与此同时美联储按兵不动但关闭宽松预期并宣布减少议息频次,加拿大央行三年来首次加息至 2.5%,欧洲央行按住利率却由债市替它收紧,日本央行加快抛售 ETF。中国一手设债市非银流动性工具,一手筹备回购增持再贷款会议,资金从科技股转向长久期国债。
本周财经概览
这一周,全球市场的两条主线同时转向。一边是持续两年的 AI 交易首次遭遇系统性拷问:纳斯达克 10 月创下 2025 年 3 月以来最差月度表现,Alphabet 单日蒸发半个万亿美元市值。另一边是加息重新回到桌面:美联储按兵不动却把宽松预期彻底封死,加拿大央行三年来首次加息,日本央行加快抛售 ETF。中国则在稳增长与稳市场之间连出两手——央行设立债市非银流动性工具,三大监管部门又定于下周一开会研究优化回购增持再贷款。资金的选择很直接:撤出高估值科技股,涌向长久期国债。
一、三大监管部门明日开会,回购增持再贷款或再优化
来源:联合早报
11 月 1 日,财联社引述业内人士消息称,中国人民银行、国家金融监督管理总局、中国证监会将于 11 月 2 日(星期一)召集主要银行开会,研究优化股票回购增持再贷款政策。同日,央行与证监会还将另行召开会议,推动支持资本市场工具的使用,部分证券公司和基金公司已接到通知。消息传出时,中国股市正处在持续承压的状态中。
这项工具并非新设。2024 年 10 月,央行创设股票回购增持再贷款,首期额度 3000 亿元,通过银行向上市公司及主要股东提供贷款,用于回购股票和增持股份。两年过去,政策进入"优化"阶段,说明额度投放的实际效果与市场期待之间仍有距离。
压力来自两个方向。股市方面,彭博社数据显示沪深 300 指数 10 月累计下跌 8.5%,连续 12 周下跌,创下最长连跌纪录;全球 AI 相关股票遭抛售,进一步压制了风险偏好。基本面方面,10 月制造业采购经理指数降至 49.3,非制造业商务活动指数降至 49.7,双双跌入收缩区间。
把这两组数据放在一起看,监管层此时开会的目的就不难理解:既要用市场化工具托住指数,也要避免政策被解读为无条件兜底。会议能否给出增量额度或放宽适用条件,将决定 11 月初 A 股的情绪修复能走多远。
二、央行设立 BNSF:给非银资管一条应急通道
来源:21 财经
10 月 26 日,中国人民银行发布公告,正式设立"债市非银大额赎回互换便利"(Bond Market NBFI Swap Facility,简称 BNSF)。这是一条专门面向银行理财、公募基金等非银行资管机构的应急融资通道,只在债券市场大幅波动、资管产品遭遇集中赎回的极端情形下启用。
工具的必要性来自资管行业的体量。截至 2025 年末,银行理财产品存续规模达 33.29 万亿元,公募基金资产净值约 37.71 万亿元,二者合计超过 70 万亿元,且大量资金集中配置在债券市场。过去银行缺钱可以向央行借,逆回购、中期借贷便利、常备借贷便利一应俱全;非银资管机构遇到流动性冲击,却始终缺少成熟机制。
据 21 世纪经济报道,工具借鉴了 2024 年 10 月创设的证券、基金、保险公司互换便利:资管机构从央行借入央行票据,用于市场回购融资,以购买遭遇大额赎回产品的合格资产。操作对象还包括资管公司的母行和母公司——它们的资金实力更强、抗风险能力更好。这一设计由央行行长潘功胜在 2026 金融街论坛年会上先行预告。
关键在于"救急不兜底"。央行公告明确要求参与机构持续满足金融市场审慎管理要求,潘功胜强调必须满足宏观审慎要求、提供高等级抵押品,防止定价扭曲和兜底幻觉。光大证券固收首席分析师张旭指出,审慎要求贯穿工具使用全过程,过度投机造成的损失不应转嫁给其他主体。这条边界决定了 BNSF 是稳定器,而不是救助基金。
三、股市跌入熊市,138 亿资金涌向 30 年国债 ETF
来源:联合早报
中国股市 10 月跌入熊市,资金开始用脚投票。彭博社汇编数据显示,10 月以来两只追踪 30 年期国债的境内 ETF 合计净流入 138 亿元人民币,为 2025 年 7 月以来最高。资金涌入推动两只基金市值双双创下新高:下半年以来,鹏扬中债—30 年期国债 ETF 市值增长 57%,博时上证 30 年期国债 ETF 增长 68%。
债市走强的支撑来自三方面:经济温和增长、流动性充裕,以及境内投资者缺乏其他有吸引力的选择。与之对照,消费持续低迷,加上市场对 AI 盈利前景的疑虑加深,把中国股市推入熊市,并成为全球表现最差的市场之一。
收益率曲线整体下移。中债数据显示,5 年期和 7 年期国债收益率 10 月 29 日收于历史新低,10 年期国债收益率为 1.62%,仅比 2025 年初的历史低点高出几个基点。30 年期国债收益率目前约 2.05%。华源证券分析师廖志明在报告中预计,融资成本下降和债券供应减少,将推动 30 年期收益率年底降至 2% 左右。随着对冲基金兴趣升温,30 年期国债期货持仓量也创下历史新高。
东方汇理银行驻香港策略师 Jeffrey Zhang 认为,相对宽松的流动性环境将继续支撑债券需求,中国银行股跑赢大盘也印证了境内市场对类固定收益资产的强劲需求。风险在于拥挤:当避险资金把长债收益率压到历史低位,一旦股市企稳或供给放量,回撤也会同样迅速。
四、美联储按兵不动,却改了开会的方式
来源:财新、新华网
10 月 28 日,美联储在议息会议上维持利率不变,联邦基金利率目标区间保持在 3.75% 至 4%。这一结果符合市场预期,但投票并不一致:联邦公开市场委员会以 10 比 2 通过决议,投反对票的是美联储理事库克和克利夫兰联储主席贝丝·哈马克,二人主张本次就应加息 25 个基点。此前的 9 月会议,美联储刚刚完成一次 25 个基点的加息。
声明措辞也出现微调。10 月声明把美国经济活动描述为"强劲扩张",而 9 月用的是"稳健",其余部分与 9 月基本没有变化。对仍在观察通胀黏性的市场而言,这是偏鹰的信号。
更受关注的是制度层面的改动。主席沃什在同日记者会上宣布,从 2027 年到 2028 年将逐渐减少议息频次:联邦公开市场委员会每年仍举行 8 次货币政策会议,但 2027 年会有一次会议专门聚焦广泛的货币政策战略,不就联邦基金利率投票、也不发布货币政策声明;2028 年这样的会议增加到两次。新日程从明年秋季开始实施。沃什今年 5 月 22 日宣誓就任,6 月 17 日已宣布设立五个独立工作组推进改革。
这是沟通框架的收缩,而不是政策方向的转向。真正的考验在 12 月:声明把经济评估从"稳健"上调为"强劲扩张",两名委员已公开主张继续加息,意味着"按兵不动"只是暂停。会议频次减少后,每一次议息承载的信息权重都会上升,市场的波动反而可能更集中。
五、美国三季度 GDP 增长 3.4%,通胀仍是代价
来源:ABC News
美国商务部 10 月 29 日公布的首次估算显示,第三季度国内生产总值按年率计算增长 3.4%,高于经济学家预期的 3.1%。相比第二季度 2.2% 的增速明显加快,也高于今年第一季度 2.5% 的水平。这是中期选举前最后一份完整的经济成绩单。
增长主要由两块撑起:消费支出和投资加速。占美国经济约三分之二的消费支出在三季度保持稳健,即便价格正在上涨。人工智能相关支出的跳增在此前几个季度已持续推高经济,大型企业把大量资金投向芯片和数据中心。
但 AI 对 GDP 的贡献是双向的。科技公司为运行 AI 进口了大量关键半导体,而美国 GDP 的核算公式会扣减进口,以剔除外国生产的部分,这在账面上压低了增速。换句话说,AI 投资越猛,进口越多,统计上的净贡献就越被削弱。
隐忧在价格端。今年 2 月下旬伊朗战争引发通胀飙升,长期美债利率近几个月明显跳升,进而推高信用卡和按揭贷款利率,威胁收紧家庭财务。就业仍在增长,但速度放缓,失业率按历史标准仍处低位。
这份数据把美联储放在两难位置:增长不需要救,通胀却不允许松。市场对 12 月加息的定价,正建立在这样的组合之上。
六、纳指创一年最差月份:AI 交易进入"拿给我看"阶段
来源:CNN
10 月 30 日星期五,华尔街经历了一个月以来最沉重的一个交易日。纳斯达克综合指数下跌 2.86%,标普 500 指数下跌 1.82%,双双创下 6 月以来最大单日跌幅;道琼斯工业平均指数下跌 572 点,跌幅约 1.1%。
就在几周前,纳指和标普 500 还刚创下历史新高。10 月的转折来自三重压力叠加:利率预期上行、科技公司在 AI 上的巨额现金消耗,以及弱于预期的财报与指引。纳指目前较本月早些时候的历史高点下跌 7.8%,并录得 2025 年 3 月以来最差月度表现;标普 500 距峰值回落约 3%。
个股层面的杀伤更直观。英特尔暴跌 28.58%,为 1974 年以来最差单日表现,公司称存储芯片成本上升打击 PC 需求,第四季度指引偏弱。Alphabet 周四已下跌逾 12%,市值蒸发半个万亿美元,周五再跌 1.4%,创下有记录以来最差月份。英伟达下跌 4.2%,一项广受关注的芯片股指数下挫 7.2%,亚马逊跌 1.4%。
真正的变化在估值逻辑。Alphabet 出现历史上首次连续两个季度自由现金流为负;Meta 上月披露自 2012 年以来首次季度自由现金流为负;亚马逊过去 12 个月自由现金流为负 424 亿美元。Equity Armor Investments 组合经理 Joe Tigay 的判断是,AI 交易正从"希望与梦想"阶段进入"拿给我看"阶段。Saxo Markets 策略师 Neil Wilson 说得更直接:投资者要的不是资本开支,而是已经兑现的回报。
七、加拿大央行三年首加息:2.5% 之后还有多少
来源:Global News
10 月 28 日,加拿大央行把基准利率上调 25 个基点至 2.5%,这是三年多来首次加息。央行明确表示,此举是为了赶在价格进一步上涨之前行动。
通胀数据是直接触发因素。9 月 CPI 同比上涨 3.1%,央行将大部分原因归于高油价。央行最新预测是:今年年底通胀将达到 3.5%,随后逐步回落,到 2028 年中期回到 2% 左右;2027 年食品通胀预计平均在 4% 左右,比今年高出约半个百分点。
对家庭的冲击是可测算的。Your Neighbourhood Credit Union 首席财务官 Lara Stilin 给 Global News 的测算是:持有约 20 万加元浮动利率按揭或浮动利率房屋净值信贷额度的消费者,每年将多承担约 500 加元利息。她的担忧更具体——那些已经停止外食、推迟大额消费、动用储蓄仍不够用的人,再加息意味的不是再省一项开支,而是决定这个月哪张账单先付。
央行行长麦克勒姆称通胀可能"更具持续性",并表示"可能需要进一步提高政策利率,但鉴于不确定性,我们会谨慎推进",决策将"一次会议看一次"。Servus Credit Union 首席经济学家 Charles St-Arnaud 预计,央行会在年底前连续加息,把政策利率推到 2.75%。
对房贷持有人来说,真正的问题不是这次 25 个基点,而是它是第一次、前几次,还是唯一一次。答案取决于油价,也取决于已经停滞的加拿大经济还能承受多少。
八、加拿大经济连续两月停滞,9 月可能转为收缩
来源:CBC
加拿大统计局 10 月 30 日公布的数据显示,8 月实际国内生产总值环比基本持平,连续第二个月停滞。路透社调查的经济学家原本预期增长 0.2%。统计局对 9 月的初步估算更不乐观:实际 GDP 下降 0.1%。
拖累来自批发和公共部门。8 月批发贸易下降 1.4%,多数子行业收缩,汽车及汽车零部件批发商七个月来首次收缩,原因是汽车制造下滑、乘用车进口减少。公共部门活动同样下降,政府公共行政对降幅贡献最大,因为 2026 年人口普查工作收尾。采矿、采石及油气行业持平——采矿活动增加被部分设施检修导致的油气产量下降抵消。

亮点在零售和制造。8 月零售贸易增长 1.2%,完全弥补了 7 月的下滑;制造业七个月内第五次上升,运输仓储、金融保险也录得增长。
把三个月连起来看,趋势偏弱。统计局快速估算显示,第三季度实际 GDP 按年率增长 1.3%,低于第二季度的 3.3%,也低于央行在货币政策报告中预测的 2%。BMO 首席经济学家 Doug Porter 直言,春天积累的动能已经不见了,而这正是央行本周加息时反复引用的"韧性"证据。
CIBC 经济学家 Andrew Grantham 认为,这份数据支持央行在 12 月按兵不动。央行自己则把 10 月加息解释为预防性动作——如果这一判断成立,接下来的数据将决定它是"一次到位"还是"加息周期重启"。
九、欧洲央行按兵不动,拉加德提前九个月离场
来源:Euronews
10 月 29 日,欧洲央行把关键存款利率维持在 2.5% 不变。主要再融资操作利率和边际贷款利率分别保持在 2.65% 和 2.90%。暂停符合市场预期,但这场会议被另一件事盖过:行长拉加德当天早些时候宣布,将于 2027 年 2 月 7 日卸任,比八年任期结束提前约九个月。
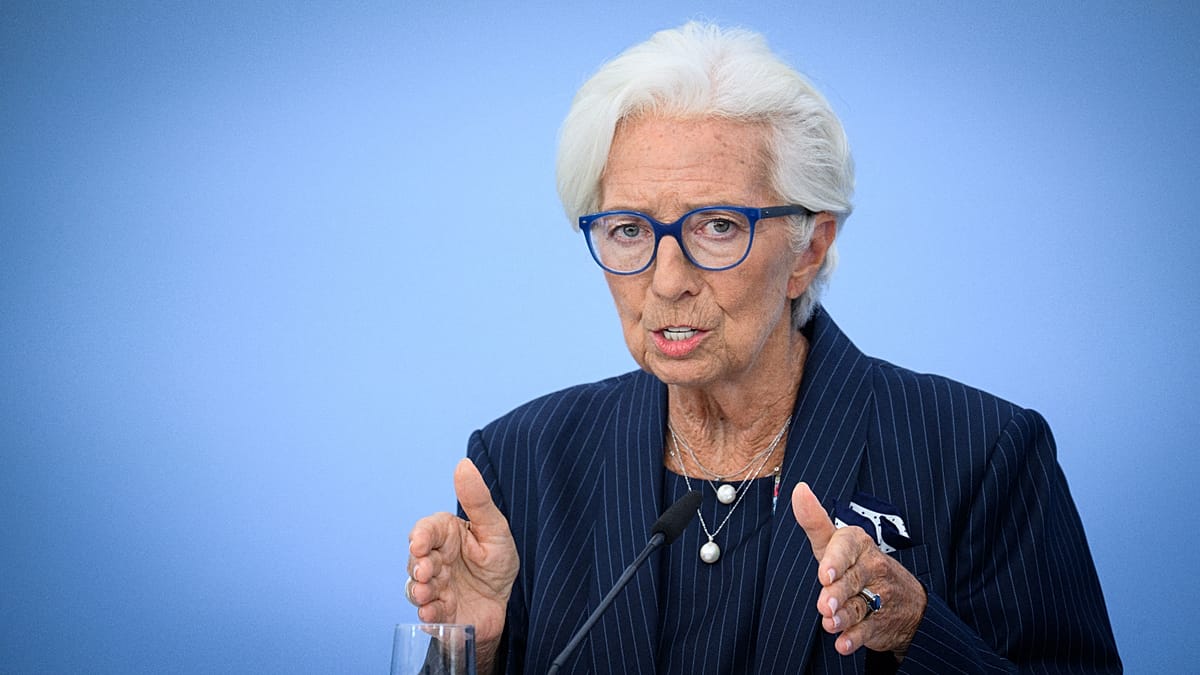
暂停发生在两难之间。欧元区 9 月通胀升至 3.8%,8 月为 3.2%,几乎是 2% 目标的两倍;法国国债遭抛售推高了整个欧元区的借贷成本。欧洲央行今年已加息两次,最近一次在 9 月,动力来自伊朗战争带动的能源价格。声明称能源价格"继续上涨,对通胀前景构成上行风险,对增长前景构成下行风险",并承认自上次会议以来融资条件"已经收紧"。
拉加德的离任把继任问题摆上台面。西班牙的 Pablo Hernández de Cos 和荷兰的 Klaas Knot 被视为热门人选;明年上半年,包括首席经济学家 Philip Lane 在内,执委会六个席位中还有两个空缺。报道普遍把时间点与法国 2027 年 4 月总统选举联系起来。
法国是最大的变量。上周法国 10 年期国债收益率自 2002 年以来首次突破 5%,周四仍在 5% 附近,对德国国债的利差约 155 个基点。穆迪上周维持法国 Aa3 评级,但展望为负面。荷兰国际集团的估算更为尖锐:9 月以来收益率上升,在德国相当于加息 25 个基点,在法国接近 50 个基点——"债券市场已经接管了欧洲央行的活儿"。
十、高盛砍掉 25% 目标价,韩国股市从高点跌超 35%
来源:新浪财经
10 月 26 日,韩国综合股价指数(KOSPI)跌破 5500 点,创约七个月收盘新低,外国投资者当天净卖出近 7000 亿韩元。四个月前的 6 月 19 日,这个指数还曾冲上 9385.59 点的历史高位——从高点到跌破 5500 点,累计跌幅超过 35%。
戏剧性在于,跌势发生在业绩最好的时候。10 月 28 日,SK 海力士三季度初步业绩显示营业利润突破 83 万亿韩元,同比增长 632.1%,创历史新高;营收 104.6 万亿韩元,增长 327.9%。10 月 29 日,三星电子三季度营业利润 107.44 万亿韩元,同比暴增 783%,营收 195.25 万亿韩元,增长 127%,同样创历史新高。两份财报都没能托住指数:10 月最后一个交易日,KOSPI 开盘跳水,跌幅一度扩大至 5%,交易所启动熔断,收盘仍跌 3.48%。
投行的转向最能说明问题。高盛年初给 KOSPI 的 2026 年底目标是 6400 点,3 月上调至 7000 点,5 月把 12 个月目标提到 9000 点,6 月 3 日进一步上调至 12000 点。即便 8 月 13 日和 10 月 16 日,高盛仍重申这一目标。直到 10 月 26 日,高盛才把 12 个月目标从 12000 点下调至 9000 点,降幅 25%,理由是避险操作下对存储板块的担忧已外溢至全市场。
基本面并未崩坏。9 月韩国出口经工作日调整后同比增长 104.9%,达 1209 亿美元,创历史新高;芯片出口同比激增 263% 至 603 亿美元;三季度 GDP 环比增长 1.0%,高于二季度的 0.6%。韩国学者金允俊的判断是,下跌只是估值虚高的结果,高盛并未看空,只是降低了看多预期。
本周结论:五个市场的央行几乎同时收紧了宽松叙事——美联储停手但不松口,加拿大加息,欧洲央行按住但债券市场在替它加息,日本央行加快抛售 ETF,中国则在用流动性工具稳债市、用会议稳股市。AI 退潮并非需求消失,而是估值开始要求现金流证明。接下来两周的三条观察线:11 月 3 日美国中期选举后的政策预期、12 月美加央行议息,以及中国 11 月 2 日会议能否给出增量工具。
关注 DealCan 微信号
及时掌握最新新闻和折扣信息
点击二维码查看大图 · 微信扫一扫添加
其他新闻
关注 DealCan 微信号
及时掌握最新新闻
和折扣信息
微信扫一扫添加
评论 (0)
查看更多
 0
「值得买」Airthings View Plus 空气监测仪 — 氡气、PM2.5、CO2 一台全测,电池供电放哪都行
 -48%
Ninja Blast 便携榨汁杯 18oz(透粉)— 无线打冰沙,充一次用三天!限时 66.90 加元(省 47%)
 -44%
Command 中号无痕挂钩超值装 — 6 钩 + 12 胶条,租房钉不了墙就靠它!限时 12.47加元(省43%)
 -47%
🎉 史新低!AstroAI AIRUN H 便携充气泵 — 一分钟补满一个胎,扔后备箱不占地!限时 37.57加元(省46%)
 科技快讯
科技快讯 | 2026年11月01日 OpenAI合并ChatGPT与Codex额度
 枫叶快讯
枫叶晚报 | 2026年10月31日 贵湖附近单车事故4死2重伤
0「值得买」Airthings View Plus 空气监测仪 — 氡气、PM2.5、CO2 一台全测,电池供电放哪都行
Amazon
-48%Ninja Blast 便携榨汁杯 18oz(透粉)— 无线打冰沙,充一次用三天!限时 66.90 加元(省 47%)
Amazon
-44%Command 中号无痕挂钩超值装 — 6 钩 + 12 胶条,租房钉不了墙就靠它!限时 12.47加元(省43%)
Amazon
-47%🎉 史新低!AstroAI AIRUN H 便携充气泵 — 一分钟补满一个胎,扔后备箱不占地!限时 37.57加元(省46%)
Amazon
科技快讯科技快讯 | 2026年11月01日 OpenAI合并ChatGPT与Codex额度
枫叶快讯