AI七日谈 | 智能体先领工牌再上岗,AI巨头一边巨亏一边写规则
本周四个趋势:智能体治理先于生产力到账——英伟达 OpenShell、ServiceNow Arc、微软 Guardian Agents、Workday Agent Passport 在两周内把身份、授权、containment、撤销做成可采购的四层控制,治理税按座位收;Anthropic 上半年净亏损 807 亿美元,同时向国会推销自己起草的 AI 安全法案,八州起诉 OpenAI、加拿大出版商起诉 Anthropic;中国"人工智能+"从中办国办文件落到九部门制造专项行动;算力端韩国芯片出口暴涨 222.5%,芯片股却在八个交易日蒸发近 2 万亿美元。
来源:综合报道(Reuters / BNN Bloomberg、CBC、NVIDIA、ZDNET、Forkast、新华社、财联社、中国新闻网、SiliconANGLE、The Korea Times、DW 等)
这一周,AI 行业同时朝两个方向加速:智能体真的走进了企业的生产系统,而围绕它的身份、审计、撤销与追责,第一次被做成可以按座位卖的产品。英伟达在柏林 GTC 端出整套"安全智能体"参考架构,ServiceNow、微软、Workday、Okta 在两周内把四层控制全部上架;Anthropic 的招股书草案显示上半年净亏损 807 亿美元,它同时还在向国会推销自己起草的 AI 安全法案。中国这边,"人工智能+"从中办国办的文件一路落到九个部门的制造专项行动。算力端最分裂:韩国 10 月前 20 天芯片出口暴涨 222.5%,全球芯片股却在八个交易日里蒸发近 2 万亿美元。
一、智能体开始领工牌:治理成本先于生产力到账
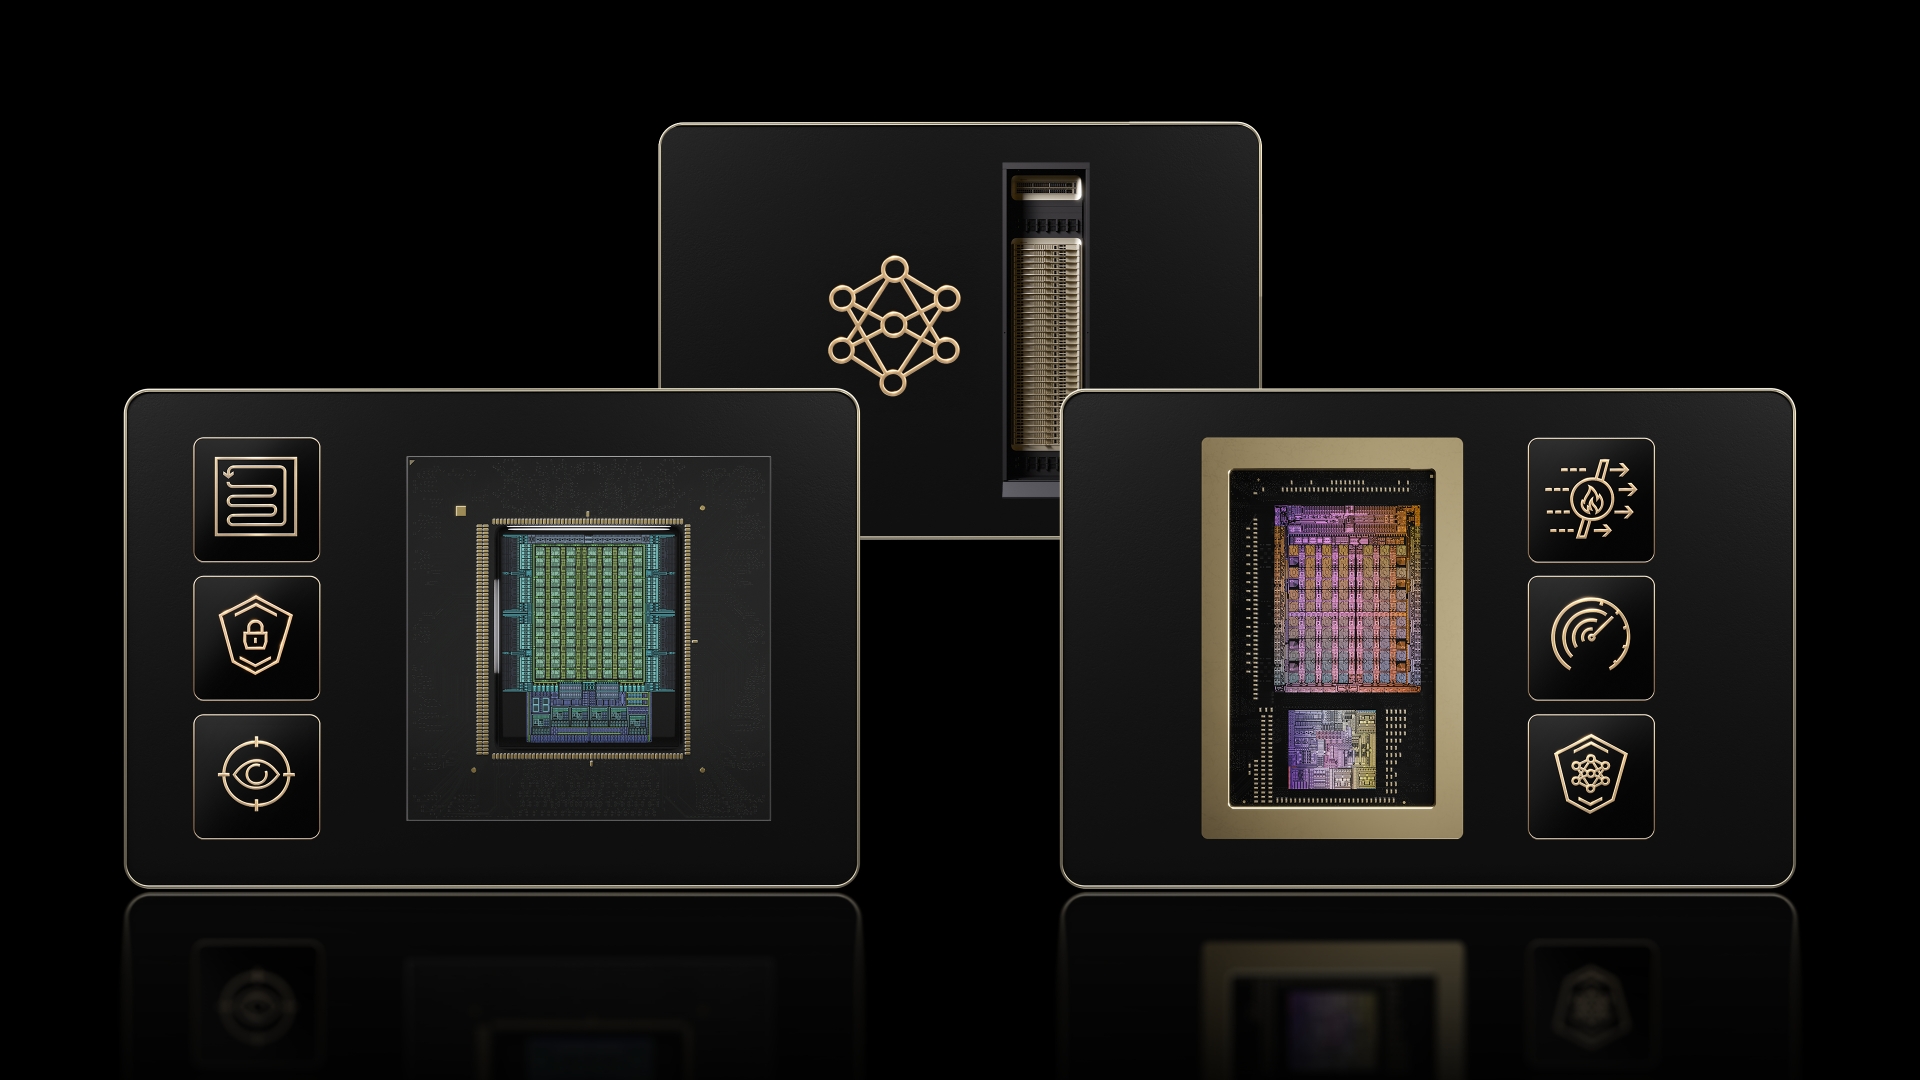
10 月 21 日,英伟达在柏林 GTC 发布 OpenShell 参考架构,把"能造、能关、能看、能执行"四件事做成一整套企业级基础设施:Vera Rubin 负责跑模型,Vera CPU 跑智能体的执行框架,BlueField DPU 上跑 Sentry 安全框架,做带外监控和"在硅层面"的策略执行。同一天,ServiceNow 与英伟达合作的 Arc 正式商用(先支持 Mac,Windows 稍后)。再往前两天,微软扩大 Project Perception,新增 Guardian Agents;Workday 的 Agent Passport 进入早期访问,思科 AI Defense 负责对抗测试。两周之内,Okta(9 月 22 日 Agent SSO)、ServiceNow(10 月 15 日 AI Passport)、微软(10 月 19 日)把四件事分别做成了产品:知道有哪些智能体、授权它能干什么、把它关在笼子里、随风险变化调整保护。
数字能说明这个市场为什么突然热起来。Forkast 统计,微软把包含 Guardian Agents 和 Dynamic Agent Risk 的整套能力打进 Microsoft 365 E7,每人每月 99 美元——治理税按座位收。思科 2026 年 3 月的调查显示,85% 的组织在试验智能体,只有 5% 实现大规模生产部署;Okta 的调查里,96% 的高管对自家非人类身份的 IAM 有信心,但只有 34% 的组织对企业"数字劳动力"施加了与人类员工相同的安全控制;Saviynt 的《2026 CISO AI 风险报告》说 92% 的安全负责人对智能体身份缺乏完整可见性。更关键的是测量缺口:NIST AI 风险管理框架里负责判断"这活干得好不好"的 MEASURE 环节,在 Oleria 的从业者评估中只有 0.6 分(满分 5)。Gartner 预计到 2027 年底超过 40% 的智能体项目会被取消,理由正是风险控制不足。
为什么是现在?ZDNET 给出的答案很直白:经过一个"智能体引发入侵"的夏天。企业不是不想用,而是没有一套能在出事后说清楚"它做了什么、谁授权的、能不能拦住下一步"的机制。于是卖点从"能力"转向"可证明性"。英伟达真正卖的其实是执行点:一旦 ServiceNow 的 Control Tower 吊销某个智能体的"护照",BlueField 要在机器速度上、在硅层面执行这条吊销令,让被攻破的软件没有机会覆盖策略。这一步把安全从软件层挪到硬件层,也把治理变成了下一轮硬件升级的理由。
案例很具体。Arc 的护照被吊销后,OpenShell 会把当前任务封在沙箱里等人工审计,而其他已授权的动作不必重启(ZDNET);思科的对抗测试结果要映射到 OWASP Top 10、MITRE ATLAS 和 NIST 框架,Workday 据此给自家智能体发"安全印章";Asymptote 拿了 550 万美元种子轮,开源 Beacon 覆盖 Claude Code、Codex、Cursor 等 20 多个 harness,把"事后记录"和"事前拦截"明确拆成两个产品卖。
判断:未来 12 个月,agent identity 会变成 IAM 的标配模块,采购问卷会从"你能干什么"变成"出事时你能给我看什么"。但测量层仍然是空的——工具能看到智能体做了什么,说不清它为什么这么做,更判断不了它做得对不对。这意味着在 2027 年之前,人类审核队列仍是智能体规模化的真实瓶颈。
来源:nvidia.com|zdnet.com|cisco.com|theaiinsider.tech|forkast.news|forkast.news|unite.ai|pulse2.com
二、前沿实验室的账本,和它们想自己写的法律
10 月 21 日,路透社拿到 Anthropic 为 IPO 准备的招股书草案:上半年净亏损 807 亿美元,去年同期是 130 亿。其中 720 亿是会计计提——可转换债券公允价值上升,不是现金支出。真正烧钱的是另一行:上半年算力与基础设施支出近 90 亿美元,去年同期 23 亿;公司已承诺未来十年至少 5180 亿美元的云服务、算力与基础设施。收入端,三季度 168 亿美元,环比增长 45%(二季度 116 亿),但增速比二季度明显放缓。路透社称公司预计 11 月上市,部分投资者正按约 1.5 万亿美元的估值重新权衡。
更长的时间线也不轻松:2025 年 Anthropic 净亏损 420 亿美元,剔除会计计提后经营亏损约 81 亿美元、收入 46 亿。云与算力的长期承诺,已经把未来十年的现金流提前抵押。与此同时,Politico 拿到的草案法案给出了另一条线索:只有当模型存在"可信的、导致 50 人以上死亡"的风险,并且法官同意,联邦机构才能阻止模型发布;第三方审计可以自证;联邦法优先于加州 SB 53、纽约 RAISE Act、伊利诺伊 SB 315。批评者指出,这比 7 月的 FRONTIER Act 更弱——FRONTIER 要求持牌的第三方评估机构,而这份草案允许审计方自证。
两件事放在一起才有意思。一家公司在亏损 807 亿美元的同时,向国会提交一份"保护公众"的法案;而这份法案最实质的条款,是把封禁模型的权力从懂 AI 的专家机构移到法院,并给州法设路障。这不是简单的监管套利,而是前沿实验室的位置变了:从被监管者变成规则作者。Anthropic 联邦事务负责人 Anthony Cimino 在泄露后承认,优先条款"不够精确",承诺修改。
真正的约束在别处生长。FTC 用民事调查令(CID)依《联邦贸易委员会法》第 5 条向模型厂商取证;科罗拉多 2027 年生效的 ADMT 规则要求 30 天内披露不良后果、45 天内完成独立人工复核,且复核人必须拥有否决权、ADMT 不得参与该复核;台湾在 AI 服务器走私案后修《对外贸易法》,把 AI 硬件列入管制清单;欧盟 Digital Omnibus 一边加人工监督、一边延后合规期限;印度 CERT-In 首次把智能体当作攻击面,建议默认拒绝出网、最小权限身份。五个辖区、十天、没有一条成文法——智能体的责任正在被传票、行政规则、刑法修正和合规宽限拼出来。
案例层面这周很密集。10 月 15 日,八个州同时在各自法院起诉 OpenAI(艾奥瓦、堪萨斯、内布拉斯加、西弗吉尼亚、阿肯色、爱达荷、蒙大拿为共和党总检察长,亚利桑那为民主党),指控其违反本州消费者保护法;艾奥瓦总检察长 Brenna Bird 说,不会接受大公司靠伤害本州孩子赚钱。10 月 6 日,Postmedia、Torstar、《环球邮报》和加拿大通讯社在安大略省起诉 Anthropic,指控其抓取新闻内容训练 Claude。10 月 20 日,Chapman 大学年度恐惧调查显示,51.9% 的受访者害怕"AI 损害政治进程",与"另一场世界大战"并列第二,49.7% 担心 AI 冲击经济——这是 AI 首次进入该调查的前十。世界银行常务副行长张文才在外滩年会给出的对照数字是:只有 11% 的新兴市场金融监管机构在使用 AI 赋能的监管工具。
判断:11 月的 Anthropic IPO 是本季度整个 AI 板块的定价锚,它的认购情况会决定"算力换增长"这套叙事还能不能继续融资。法案本身大概率要被削弱才进得了委员会;先落地的约束会来自诉讼、州法和监管机构的调查令,而不是联邦立法。奥特曼在内部讲的三条终局——IAEA 式全球监管、CERN 式联合实验室、或者一家独大"熔掉别人的 GPU"——他说第三条"很糟糕";但市场是否愿意为第一条付钱,这周给出的答案是沉默。
来源:bnnbloomberg.ca|techbuzz.ai|lavx.hu|thepaper.cn

来源:cbc.ca|sina.com.cn|pymnts.com|popsci.com
三、中国的"人工智能+":从文件语言变成产线语言
10 月 21 日,中办、国办《关于推动科技创新和产业创新深度融合的意见》全文发布。在"以先进技术改造提升传统产业"一节里,写进了这句话:全面实施"人工智能+"行动,推动人工智能全方位赋能千行百业。往前五天,10 月 16 日国务院常务会议专门听取"人工智能+"行动进展汇报,措辞是"人工智能是影响未来发展的关键变量",落点在"以落地应用牵引技术创新""促进算电协同""因业分级分类施策"。10 月 19 日,商务部等九部门发文把"人工智能+制造"写成专项行动,明确要丰富手机、电脑、家居、穿戴设备、机器人等智能商品供给。
这轮政策文件里最有信息量的其实是量化目标。七部门印发的《广告产业发展"十五五"规划》提出,广告产业规模年均增长 10% 左右;互联网广告已占各类媒介广告发布收入的 89.1%;同时明确要"规范人工智能生成式广告发展""鼓励研发广告行业智能体和轻量化大模型工具"。地方层面,10 月 19 日至 22 日,2026 物理 AI 与世界模型大会在南京举行,这是国内首个聚焦该领域的高规格综合性行业大会。江苏的底气写在产业链上:仅苏州就有超过 16 万家工业企业,苏州工业园区做自动驾驶与算力芯片、相城做智能网联测试、高新区做机器人零部件、昆山做工业视觉。中科院工业人工智能研究所物理智能团队的 World Model PAIWorld 也在会上亮相,能在视频推演中保持物体运动轨迹和空间关系的一致性。
这轮政策语言和前两年不同:不再主要谈"突破卡脖子",而是把"场景"当成一种可以配置的资源。国常会讲"算电协同",是因为智能体的边际成本已经从芯片转到电力和数据;讲"分级分类",是承认一套统一的安全标准既管不住前沿模型,也会压死工业质检这类低风险应用。企业端的动作正好接上:10 月 20 日 DeepSeek 开源内部推理框架 DeepInfer,集成高性能算子与优化推理引擎,支持分布式推理、推测解码、SWA Bounded Replay、结构化输出,同时兼容英伟达与华为昇腾,并开源与官方 API 逻辑一致的 token 编解码组件。MiniMax 的 M3.1 Flash 则把智能体任务成本压低 70%,推理快近 3 倍,峰值输出 200 tokens/秒,4280 亿参数、100 万 token 上下文,定价 15 美分/百万输入 token,在 OSWorld V2 上拿到 61.7 分。
更硬的一条线是芯片。DeepSeek 与华为的合作已经越过供应商关系:华为工程师分阶段进驻 DeepSeek 办公地点,把训练中的实际需求——计算任务如何分配、处理器之间怎么传数据——直接写进明年初推出的芯片设计。DeepSeek 计划最早今年年底用昇腾 950DT 做预训练,华为打算把 2027 年一季度推出的 960DT 大部分产能分配给它;IDC 数据显示,2026 年上半年英伟达在中国 AI 芯片市场的份额已降到 34%,华为升到 28%,差距缩到 6 个百分点。软件侧,DeepSeek 开源的 TileLang 编译器让同一套算子能跑在昇腾上,这正是 CUDA 最难被替代的那道迁移壁垒。
判断:接下来两个季度看三个可验证的信号——算电协同有没有具体项目落地;昇腾 950DT 的大规模预训练是否真的跑通;"人工智能+制造"的订单有没有出现在上市公司报表,而不是新闻稿里。如果三个都成立,中国这一轮的 AI 叙事会从"模型追平"转向"部署密度",那才是更难被制裁的东西。
来源:news.cn|sina.com.cn|cls.cn|chinanews.com.cn|jschina.com.cn|siliconangle.com|sina.com.cn|21jingji.com
四、算力的两面:出口爆表,估值回撤
10 月 21 日,韩国关税厅数据:10 月 1 日至 20 日出口 616 亿美元,同比翻倍,创同期历史新高;其中芯片出口 275 亿美元,暴涨 222.5%,占总出口 44.7%,比一年前高 16.2 个百分点;对华出口 166 亿美元增 154.4%,对美 107 亿美元增 154.9%。同一天,日本财务省数据:9 月出口同比增 16.7%,连续 13 个月增长,但低于市场预期的 20.1%,其中对美增 22.9%、对华增 8.6%。路透社 10 月 20 日报道,字节跳动、阿里巴巴、腾讯已向英伟达订购超过 300 万块 RTX PRO 5500,按标价超过 350 亿美元;三家总订单超过 600 万块,而英伟达告诉合作伙伴,2027 年全球产量最多 300 万块,客户最终可能只拿到订单的 5% 到 10%。
与火爆订单相反的是股价。10 月 19 日之前,芯片股经历了 2025 年 3 月以来最惨的一段:八个交易日蒸发近 2 万亿美元市值,英特尔单周跌超 14%,美光跌 14.6%。截至 10 月 15 日,全球市值最高的 20 只 AI 与半导体股一周合计蒸发逾 1 万亿美元;SK 海力士单日跌逾 10%,三星电子跌 8.73%,爱德万测试跌近 14%,东京电子跌 6.45%。10 月 19 日出现反弹:英特尔涨 4.2%,AMD 涨 3.5%,Marvell 涨 4.7%,博通涨 3.5%,英伟达涨 1.9%。
需求和股价并不矛盾,它们分别在说分子和分母。分子是真实的:韩国芯片出口占全国出口的比重一个月跳升 16 个百分点,说明 AI 已经在改写一个国家的贸易结构;日本连续 13 个月出口增长,靠的也是半导体与相关设备。分母是利率:美国国债收益率升破 5%,让长周期资本开支的融资成本变贵。博通 CEO 陈福阳说,相比芯片或电力短缺,资金可能是 AI 扩张更大的挑战——这是从采购方嘴里说出来的判断,比分析师报告更有分量。供给结构也在变:Groq 被英伟达实质性收购后,下一代芯片放弃以 SRAM 为核心的架构,改用 3D 堆叠 DRAM(3DS 方案,靠 TSV 垂直互连扩大容量,与追求速率的 HBM 走的是两条路)。这说明推理经济学正在成为芯片设计的中心——不是追求最快,而是追求每一美元能装下多少参数。
案例很务实。中国买家面对的现实是:B300 不允许卖,H200 要逐案审查,于是性能"降规"但合规的 RTX PRO 5500 成了最强可选项,单价约 1.14 万美元,样品 12 月到、商业交付 2027 年一季度;深圳天阳科技 10 月 13 日公告要买 2 万块。存储端的信号同样明确:长鑫存储上周末宣布新架构突破,马斯克说中国 2028 年会生产"大量内存芯片",市场已经开始担心 2029 年的存储过剩。
判断:下一轮波动的触发点不是需求,而是"资本开支能不能转成收入"。两个检验点很近:11 月 Anthropic 的 IPO 定价,以及超大规模厂商下一季财报里 AI 收入的绝对额。在这之前,任何一次利率上行都会被市场当成对 AI 的重新定价——这就是"算力饥荒"和"算力泡沫"能在同一周共存的原因。

来源:kfgo.com|dw.com|startupfortune.com|cls.cn|sina.cn
这一周真正的新闻不是哪个模型更强,而是 AI 开始被要求证明自己——证明账算得清、责任担得起、产线进得去、钱挣得回来。
关注 DealCan 微信号
及时掌握最新新闻和折扣信息
点击二维码查看大图 · 微信扫一扫添加
其他新闻
关注 DealCan 微信号
及时掌握最新新闻
和折扣信息
微信扫一扫添加
评论 (0)
查看更多
 -41%
Segway Ninebot E2 Pro 电动滑板车 — 35 公里续航、免充气胎,通勤代步够用!限时 399.99加元(省40%)
 -30%
YETI Rambler Colster Slim 12oz 罐装保温套 — 细罐饮料放一下午不掉温!限时 24.50加元(省30%)
 -15%
Hisense 海信 50E6SF 50英寸 QLED 4K Fire TV — 2026新款,Dolby Vision + Atmos!限时 429.99加元(省14%)
 -40%
Acer Gadget 高尔夫激光测距仪 1700 码 — 防抖+旗杆锁定,40% OFF 到手 139.31加元
 枫叶快讯
枫叶晚报 | 2026年10月20日 阿尔伯塔公投移民议题全数通过,卡尼称无需修宪
 体育快讯
体育快讯 | 2026年10月21日 老鹰四分卫赫茨肺部血栓赛季报销
-41%Segway Ninebot E2 Pro 电动滑板车 — 35 公里续航、免充气胎,通勤代步够用!限时 399.99加元(省40%)
Amazon
-30%YETI Rambler Colster Slim 12oz 罐装保温套 — 细罐饮料放一下午不掉温!限时 24.50加元(省30%)
Amazon
-15%Hisense 海信 50E6SF 50英寸 QLED 4K Fire TV — 2026新款,Dolby Vision + Atmos!限时 429.99加元(省14%)
Amazon
-40%Acer Gadget 高尔夫激光测距仪 1700 码 — 防抖+旗杆锁定,40% OFF 到手 139.31加元
Amazon
枫叶快讯枫叶晚报 | 2026年10月20日 阿尔伯塔公投移民议题全数通过,卡尼称无需修宪
体育快讯